税理士に聞く、AIが出す税金の答えは、どこで間違えるのか
〜「不動産を買っただけ」では、AIは消費税200万円を控除できると誤答する〜
生成AIに税金のことを尋ねると、整った日本語で答えが返ってきます。根拠として国税庁のページを示してくることもあります。ですがその答えは、いつの制度の話なのか、その不動産が何に使われるのか、原則の扱いなのか例外の扱いなのかを、こちらが伝えないまま書かれています。
税理士の安田亮氏は、記事監修の一次チェックにAIを使いながら、年間数百本の記事に目を通しています。AIが出す税金の答えは、どこで間違えるのか。この記事で聞くのは、専門家が回答のどこを見て手を止めるのかという1点です。前提が1つ抜けたときに何が起きるのか、根拠が正しいのに結論だけが違う回答をどう見分けるのか、そして原稿を世に出す前にどこを確かめればよいのかを伺いました。
安田亮
公認会計士/税理士。京都大学経済学部卒。2008年公認会計士試験合格。大手監査法人に勤務し、その後、東証一部上場企業に転職。連結決算・連結納税・税務調査対応などを経験し、2018年に神戸市中央区で独立開業。大手企業向けの連結決算コンサルティングや、グループ通算制度など複雑な法人税務に強みを持つ。また、会計・税務・資金調達・起業・M&Aなど幅広いテーマで記事監修に携わっており、監修実績は600件を超える。
前提を1つ落とすだけで変わる、税金の答え
生成AIに税務の質問を投げると、たいていは筋の通った答えが返ってきます。安田氏がまず挙げたのは、その答えが何を前提に書かれているかを、利用者の側が伝えていないケースでした。
例に出たのは消費税です。不動産を税抜2,000万円で購入し、消費税200万円と合わせて2,200万円を支払ったとします。そう入力すると、AIは支払った消費税200万円を納税額から差し引ける、と答えます。仕入税額控除という制度です。ところが、その不動産が居住用のマンションだった場合、答えは変わります。
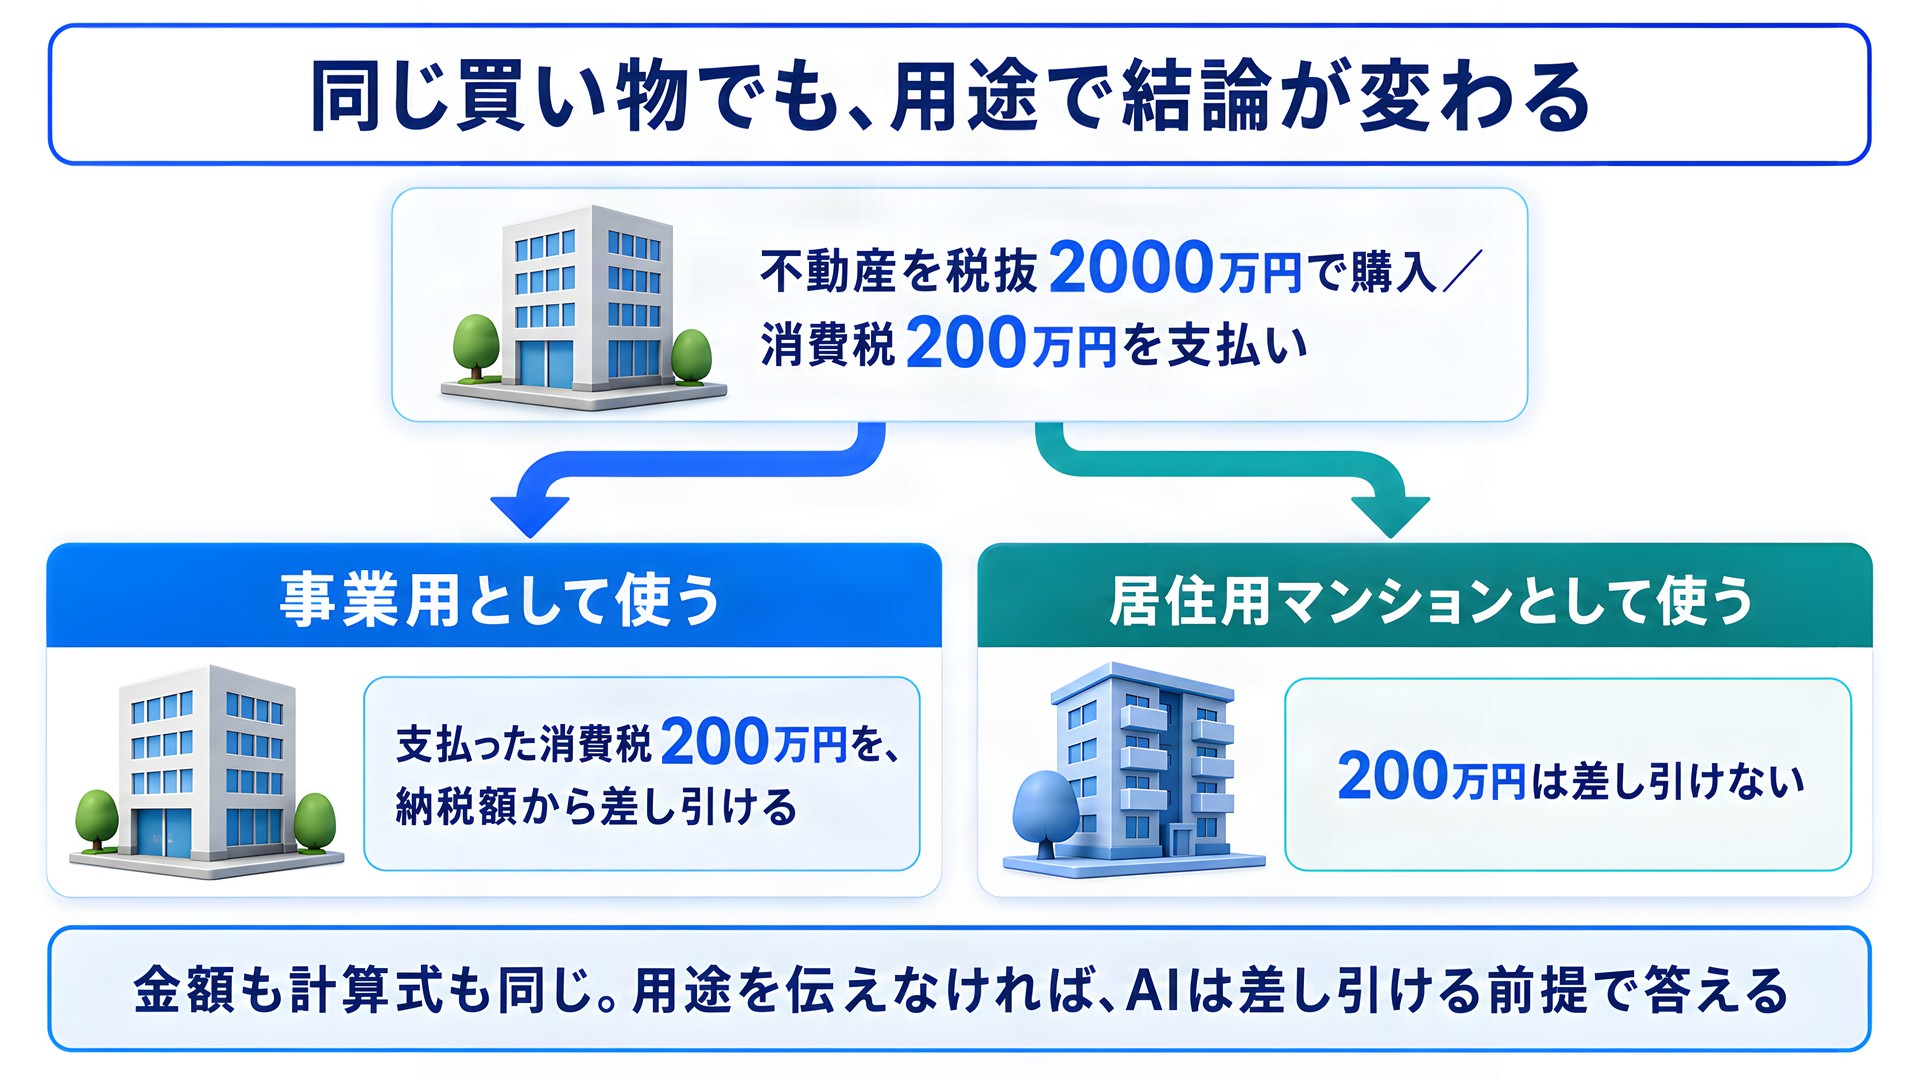
- 事業者が仕入れや経費の支払いで負担した消費税を、売上で預かった消費税から差し引いて納税額を計算するしくみ。差し引ける範囲は、買ったものを何に使うかによって変わります。
入力した金額は正しく、計算式も合っています。それでも結論だけが入れ替わります。安田氏が前提と呼ぶのは、金額ではなくこの1行のことです。
同じことは、安田氏が強みに挙げるグループ通算制度(企業グループをひとまとまりとして法人税を計算する制度)でも起きます。過去の赤字を当期の利益と相殺できるかを決めるとき、その赤字の種類を伝えないと計算が成り立ちません。
会計の側も同じです。連結決算の質問では、どの会計基準の話かを先に伝える必要があるといいます。
やっかいなのは、前提を伝えないままでも答えが返ってきてしまうことです。後から事情を足すと、同じAIが結論を変えてきます。
なお安田氏は、税額の計算そのものをAIにさせることはないと話します。
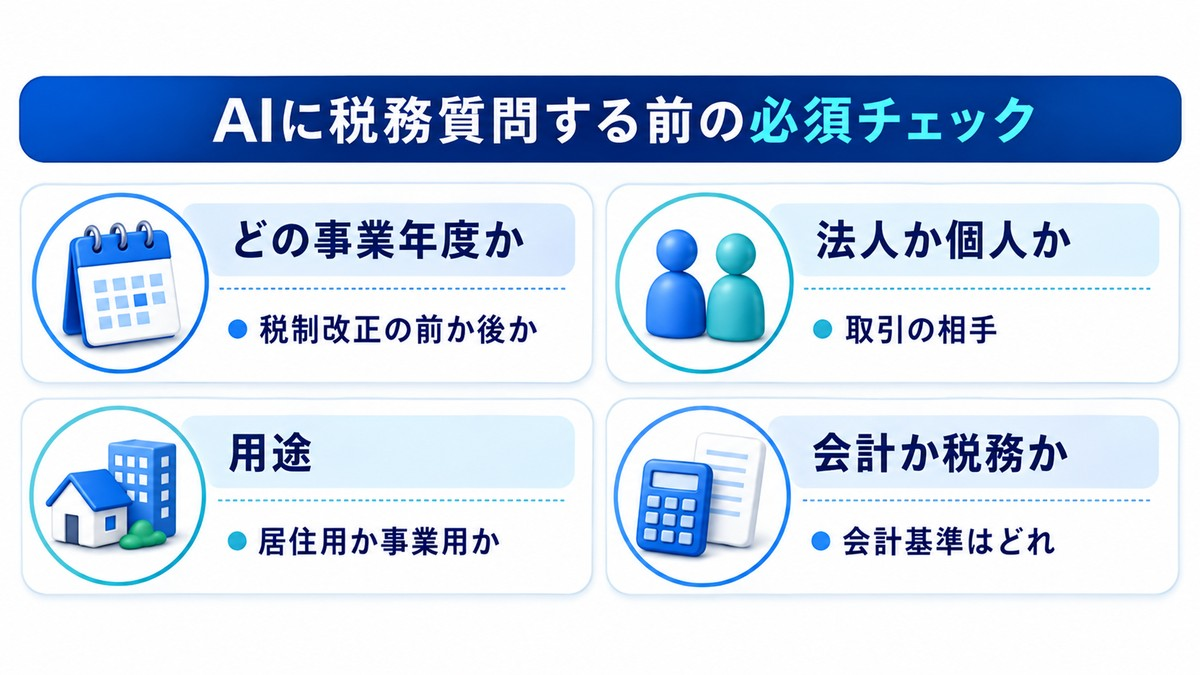
税金の質問をAIに投げる前に、次の4つを質問文のなかに書き添えます。
- ・どの事業年度の話か(税制改正の前か後か)
- ・法人か個人か、取引の相手は誰か
- ・買ったもの・払ったものを何に使うのか(居住用か事業用か、など)
- ・会計と税務のどちらを聞いているのか(会計なら、どの基準か)
根拠は合っているのに、結論だけが違う型
AIの誤りというと、存在しない制度を作り出すような話が思い浮かびます。ですが安田氏が実務で見ているのは、示された根拠は正しいのに、そこから導かれた結論だけがずれている型でした。
引いてきた根拠は国税庁のページで、そこに書かれていること自体は誤っていません。欠けているのは、その根拠を目の前の取引に当てはめる手前の事実確認です。ここが埋まらないまま、AIは勘定科目を断定してきます。
断定は、記事の形になったときにいっそう見えにくくなります。安田氏は監修の現場で、言い切りの語尾に手を入れているといいます。
言い切りの手前にあるのが、原則と例外の関係です。AIが書く記事は原則的な処理をなぞりますが、現場でどちらが選ばれているかは、また別の話でした。
例外が多い税目ほど、この差は大きくなります。安田氏が名前を挙げたのは、やはり消費税でした。
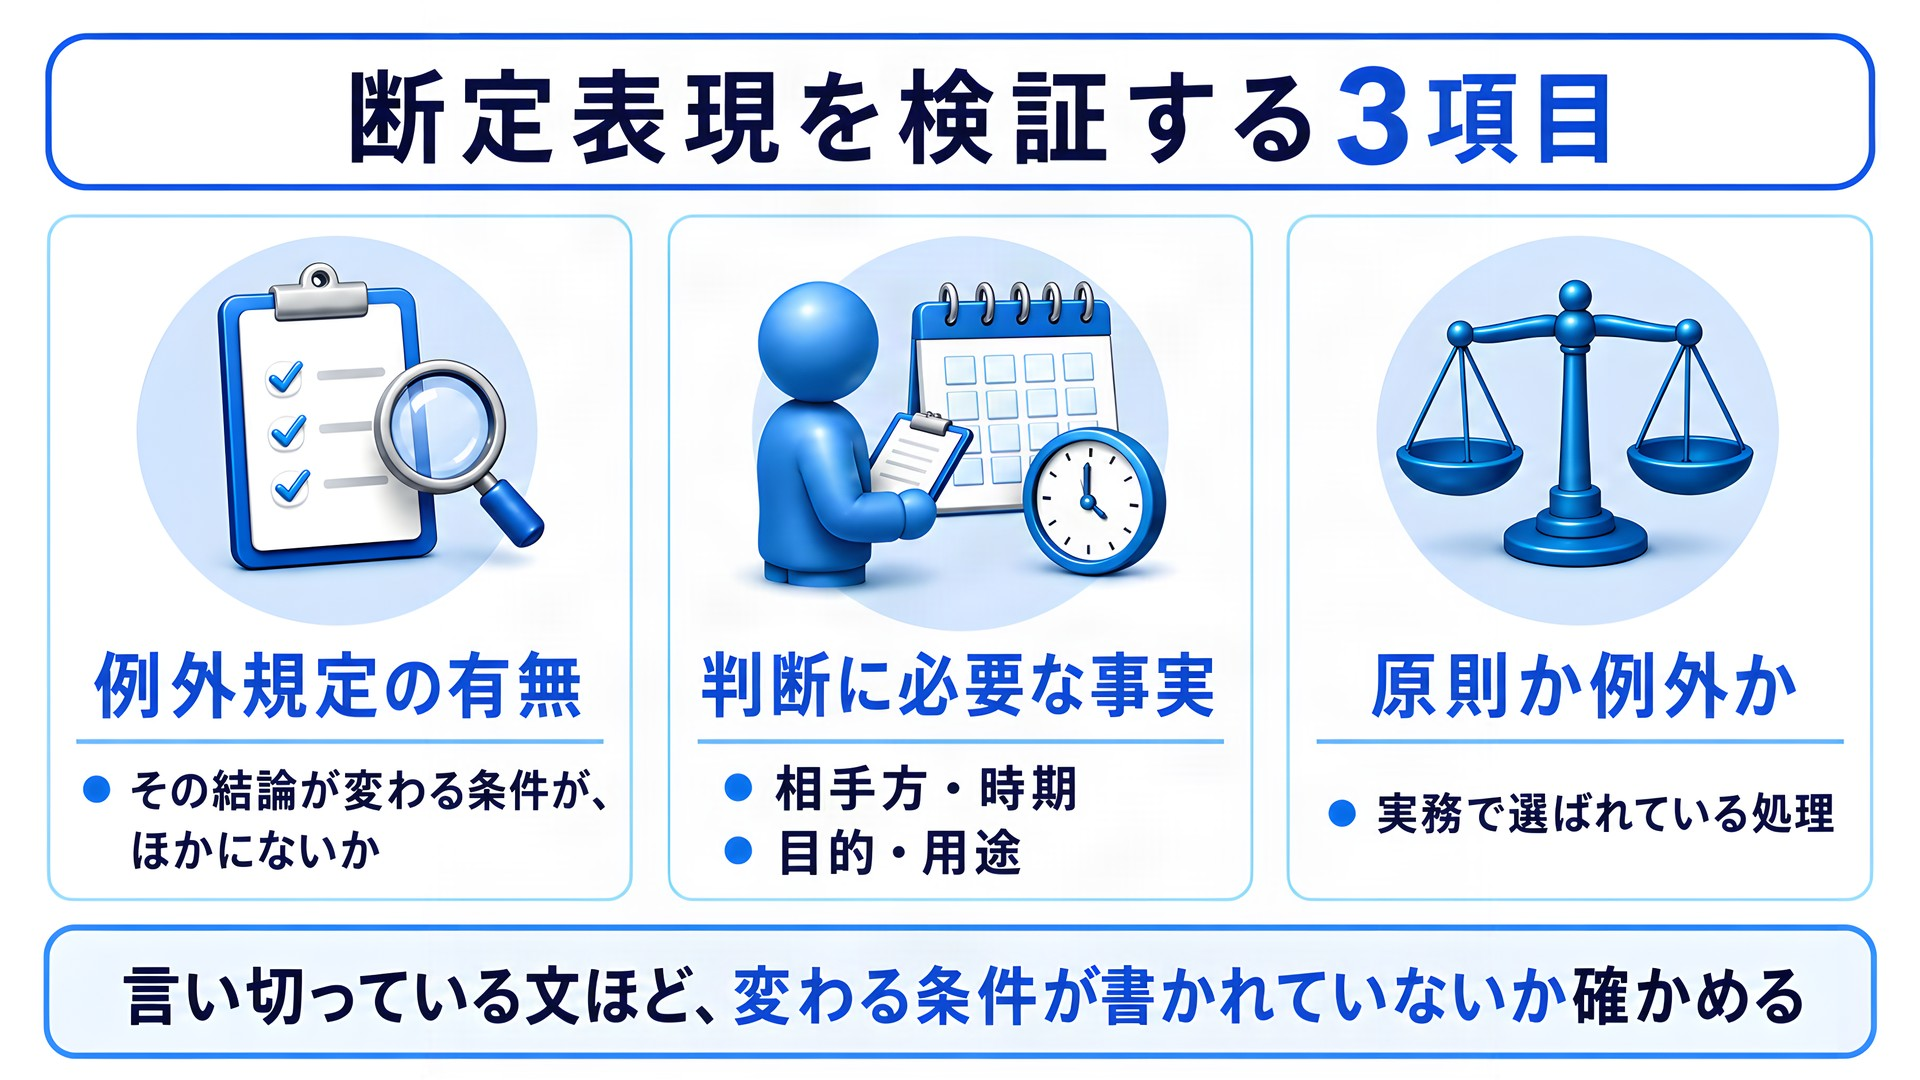
言い切りの文に出会ったときは、次の3つを確かめます。
- ・その結論が変わる条件が、ほかにないか(例外規定の有無)
- ・判断に必要な事実(相手方・時期・目的・用途)が、質問文に入っていたか
- ・原則の説明で止まっていないか。実務で選ばれている処理は別ではないか
一次情報の顔をして出てくる、古い情報
AIの答えに国税庁のURLが添えられていれば、ひとまず安心したくなります。安田氏が最も間違いやすいと感じているのは、まさにその周辺でした。
官公庁のページですら追いつかない一方で、民間側には古い記事が残り続けます。
リンクが張られていることと、その先が今の制度であることは別です。では、どの順で確かめるのか。
- 国税庁がウェブサイトで公開している、税金についてのよくある質問と回答集。項目ごとに番号が振られており、条文にあたる前の入口として使われます。
そのうえで、改正だけは別扱いになります。すべての制度を毎回調べ直すわけにはいかないため、変わった項目と変わる項目を、あらかじめ頭に置いておくのだといいます。
裏取りは、この順序で進めます。
- ・国税庁のタックスアンサー・Q&Aで、その制度の現在の扱いを確認する
- ・判断がつかなければ、税法の条文、または会計基準そのものにあたる
- ・その論点が直近の税制改正の対象かどうかを、別に確認する
AIが書いた原稿を出す前に、見る3つの点
では、税務や会計のコンテンツを出す側は、どこを見ればよいのか。3つに絞ってほしいと尋ねると、返ってきたのは次の答えでした。
原稿を公開する前に確かめるのは、この3つです。
- ・断定表現になっていないか(「原則として」が要る箇所ではないか)
- ・今の年度の制度か(直近の税制改正で変わっていないか)
- ・根拠が一次資料か。示されたリンクで、その記述に実際にたどり着けるか
3つ目の条件は、AIが登場する前から続いている問題でもあります。人が書いていた時代のウェブ記事はどうだったのかと尋ねると、答えは迷いのないものでした。
事務所側の知識が足りていない場合もあれば、外部のライターに書かせたまま誰も見ていない場合もあるといいます。
そうして残った古い記事を、いまAIが読み込んで答えを組み立てています。AIが持ち込んだ新しい誤りというより、以前からウェブにあったものが、もっともらしい文章になって戻ってきている——取材で聞いた話を、記者はそう受け取りました。
なお、どの業務までをAIに渡してよいのかという線引きは、別記事「公認会計士が語る、AIに任せていい仕事と「絶対残る」仕事の境界」で安田氏に伺っています。
AIが出す税金の答えは、根拠のリンクが正しくても、そこから先の当てはめで結論が変わります。安田氏が見ているのは回答の文章そのものではなく、その回答が何を前提に書かれているかでした。どの事業年度か、取引の中身は何か、原則の話か例外の話か。この3つを自分の言葉で埋められるかどうかが、答えを検証できるかどうかの分かれ目になります。埋められないなら、それは調べる範囲がまだ残っているという合図です。
取材日:2026年8月19日
この記事を書いた人
編集プロダクション雨輝
2014年創業。取材・執筆、編集、校正・校閲、ファクトチェックなど、コンテンツ制作を幅広く手がける編集プロダクション。正確性と信頼性を重視し、専門家への取材や一次情報の確認を通じた、質の高い情報発信に取り組んでいる。 https://amaterupro.jp/