内部監査専門の教授に聞く、AIが出した数字は誰が確かめるのか
公開日 更新日
〜最後まで確かめるのは、AIではなく人〜
生成AIに決算資料や報告書の下書きを任せる会社が増えています。金融庁や日本銀行が生成AIの利用状況をまとめた資料でも、金融機関が直面する課題として、ハルシネーション——事実でないことをもっともらしい文章で書いてしまう現象——が挙げられています。数字を扱う仕事で、AIの誤りはどう現れるのでしょうか。
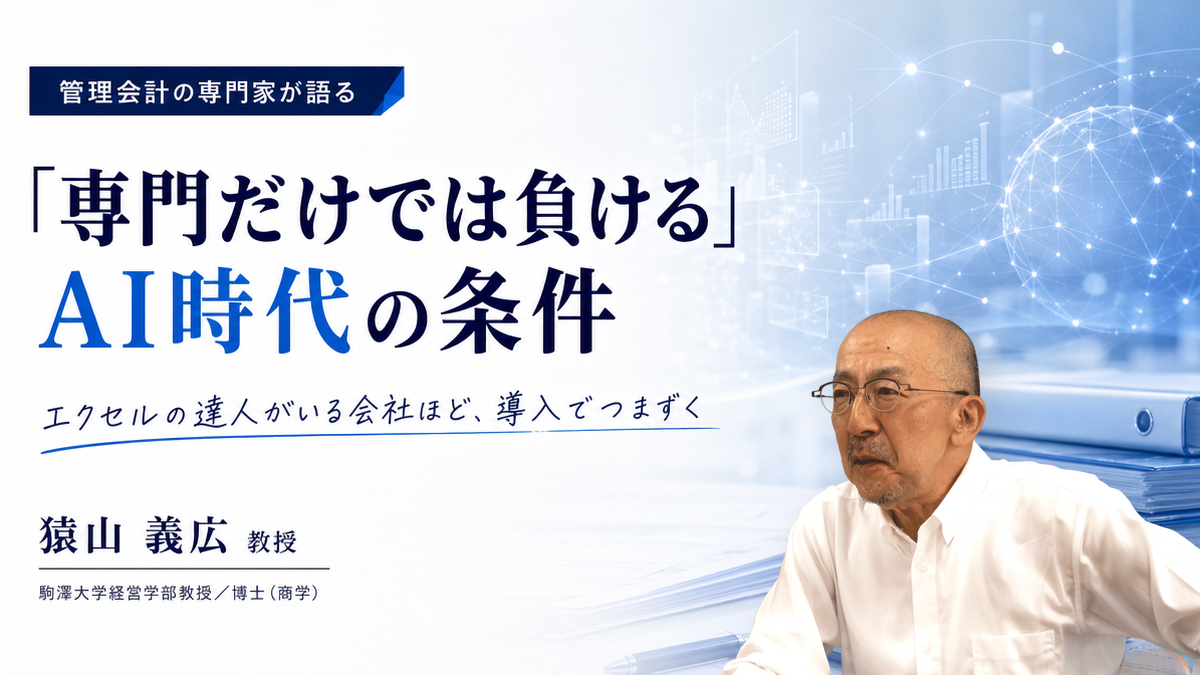
伺ったのは、駒澤大学経営学部教授の猿山義広氏です。専門は管理会計論で、近年は隣接分野である内部監査で、DXと生成AIの活用を追いかけてきました。この記事で聞くのは、AIが出した数字を誰がどう確かめるのか、という1点です。会計の世界が長い時間をかけて作ってきた検証の仕組みは、AIを相手にどこまで通用するのか。読み終えたとき、手元の「AIが作った資料」のどこを見ればよいかが見えてきます。
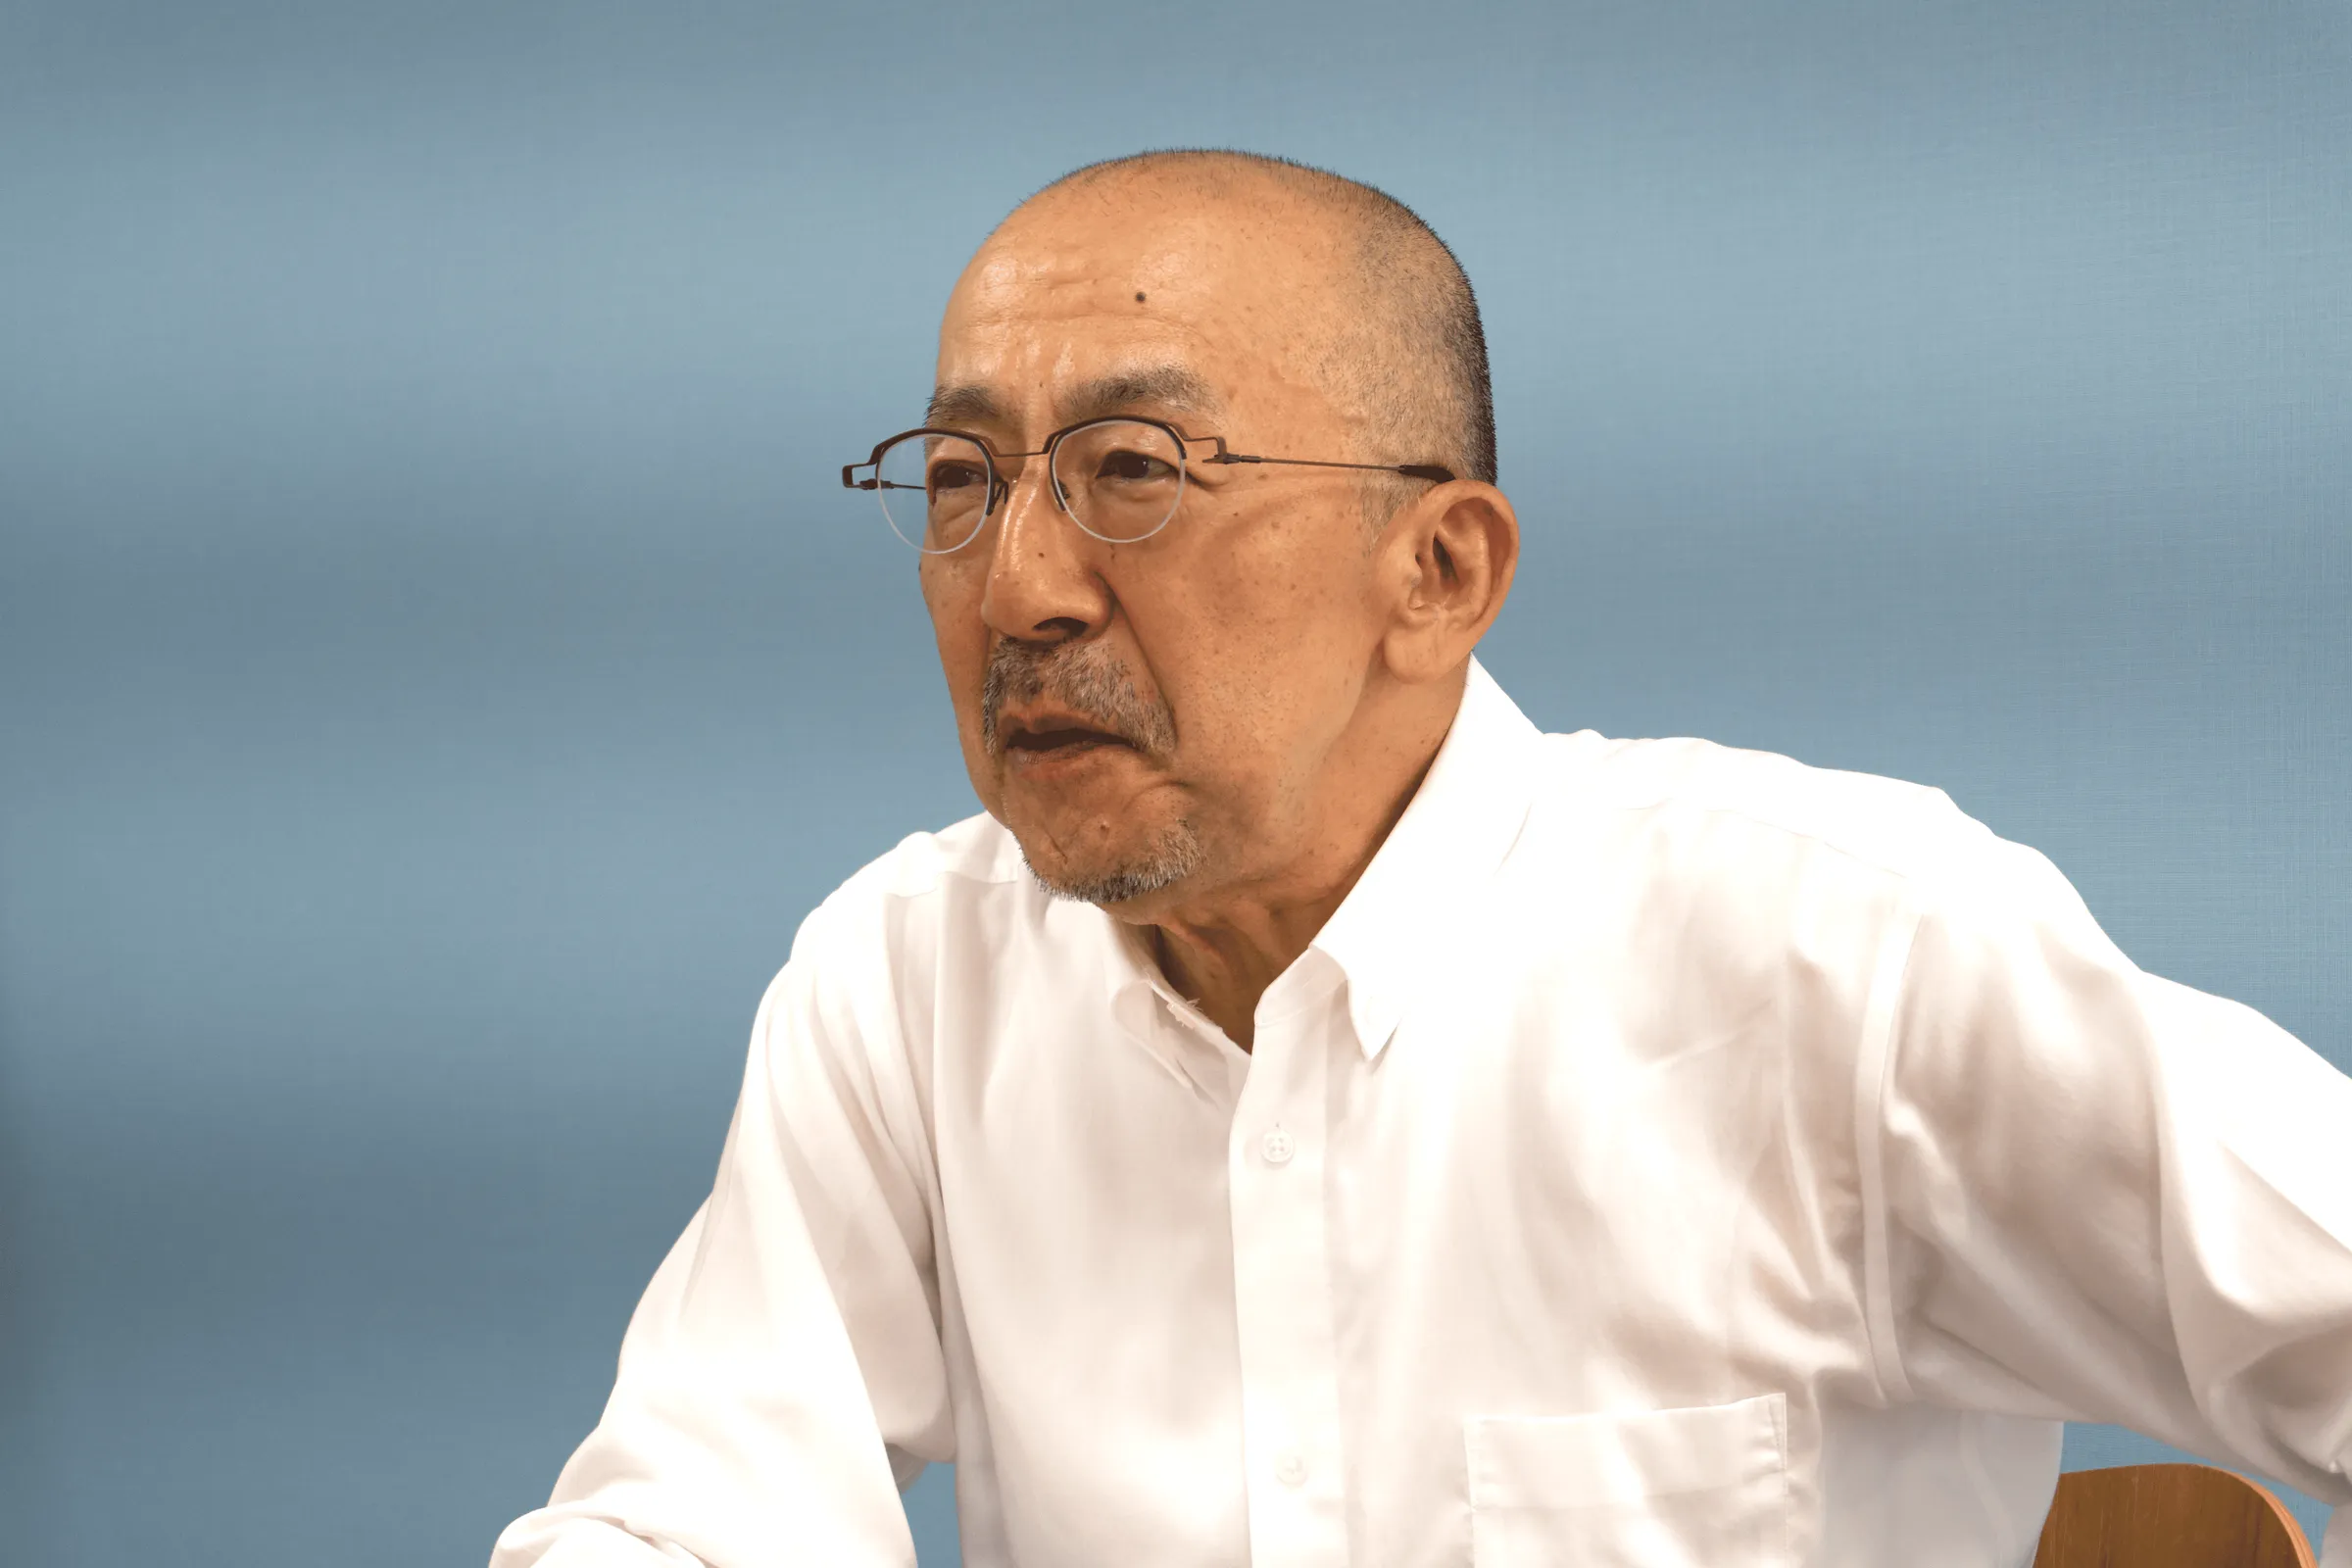
猿山 義広
駒澤大学経営学部教授/博士(商学)1959年東京都生まれ。1990年3月早稲田大学大学院商学研究科博士後期課程単位取得退学。同年4月より愛媛大学法文学部専任講師。1996年4月より駒澤大学経営学部助教授。2000年4月より同教授、現在に至る。専門は管理会計論。(論文)「外国人留学生への日本語簿記教育の問題点」(共著)駒澤大学外国語論集 (38) 123-136 2024年12月 。「日本における大学の内部統制について」駒澤大学経営学部研究紀要 (51) 1-27 2022年3月。「大学におけるリスクマネジメント」 駒大経営研究 53(1・2) 1-30 2022年3月 。
AIの誤りに多いのは、作り話より「古い基準」
生成AIの誤りというと、存在しない条文や統計を作ってしまう場面が思い浮かびます。ただ、会計や監査の現場で猿山氏がよく耳にするのは、もう少し地味な誤りだといいます。
会計基準や税制は、数年おきに改正されます。たとえば消費税のインボイス制度は、経過措置の仕入税額控除の割合が段階的に下がっていく仕組みになっており、直近でも制度の見直しが入っています。参照する情報が改正に追いついていなければ、計算そのものは正しくても、答えだけが古くなります。
ただし猿山氏は、税額の計算のようにルールがはっきりしている領域では、システム側が対応すればすぐ追いつく面もあると見ています。実際、税理士と話していても、ハルシネーションはあまり話題に上らないそうです。
気にしていないのか、実際に起きていないのか。そこは分からない、と猿山氏は留保をつけます。ただ、誤りの型は整理できます。次の3つが、AIの数字を受け取る側の想定です。
- ・改正前の基準や税率のまま計算する(情報の鮮度の問題)
- ・存在しない条文や統計を、実在するかのように書く(ハルシネーション)
- ・学習できるデータが足りず、前例の少ない会社を読み違える
3つ目について、猿山氏は「本当にできたばっかりで(業績が)上がっていたら、それに基づくことになってしまう」と話します。ある程度の周期が学習できていればよいものの、急成長したばかりの会社には、AIが当てにできる過去がありません。
AIが見つけるパターンと、届かない因果
では、生成AIは監査の現場で何をしているのでしょうか。猿山氏が挙げたのは2つです。領収書や契約書と帳簿を突き合わせて日付と金額を確かめる作業と、規模や推移から見て説明のつかない数字にアラートを出す作業でした。
異常値の抽出は「もう簡単にできるようになってますね」と猿山氏は言います。
ただ、データが揃えば答えが出るわけではありません。猿山氏は、そのことを自分の研究で確かめてきた人です。管理会計のなかで広告やマーケティングを扱い、1980年代の半ばから20年ほど、大手企業や広告代理店と一緒に、広告費と効果の関係を調べてきました。
広告にいくらかけると、どれだけ売上が上がり、利益に結びつくのか。データは集まり、統計的な処理もできました。それでも、その先が出てこなかったといいます。
「時の勢い」——猿山氏はそう呼びました。数字としては後から追えても、なぜそうなったのかまでは説明できません。仕事としては楽しかったものの、うまくいかないと辛くなってきた、と振り返ります。「お金もらってこれかよ、みたいなのが自分の中にあって」。結局この分野からは離れ、原価計算と管理会計の基本を勉強し直す道を選びました。
大手企業のデータがあり、研究者が数学のモデルを重ね、広告代理店の実務が加わっても、どれが効いたのかまでは決まりませんでした。この経験は、AIの話とそのままつながります。AIが得意なのはパターンを見つけることであって、そのパターンがなぜ生まれたのかを決めることではありません。会計にも、同じ形の判断が残ります。その代表が、減損とのれんでした。
値段のつく市場がないものの、値下げ幅の決め方
| 減損・のれんとは |
|---|
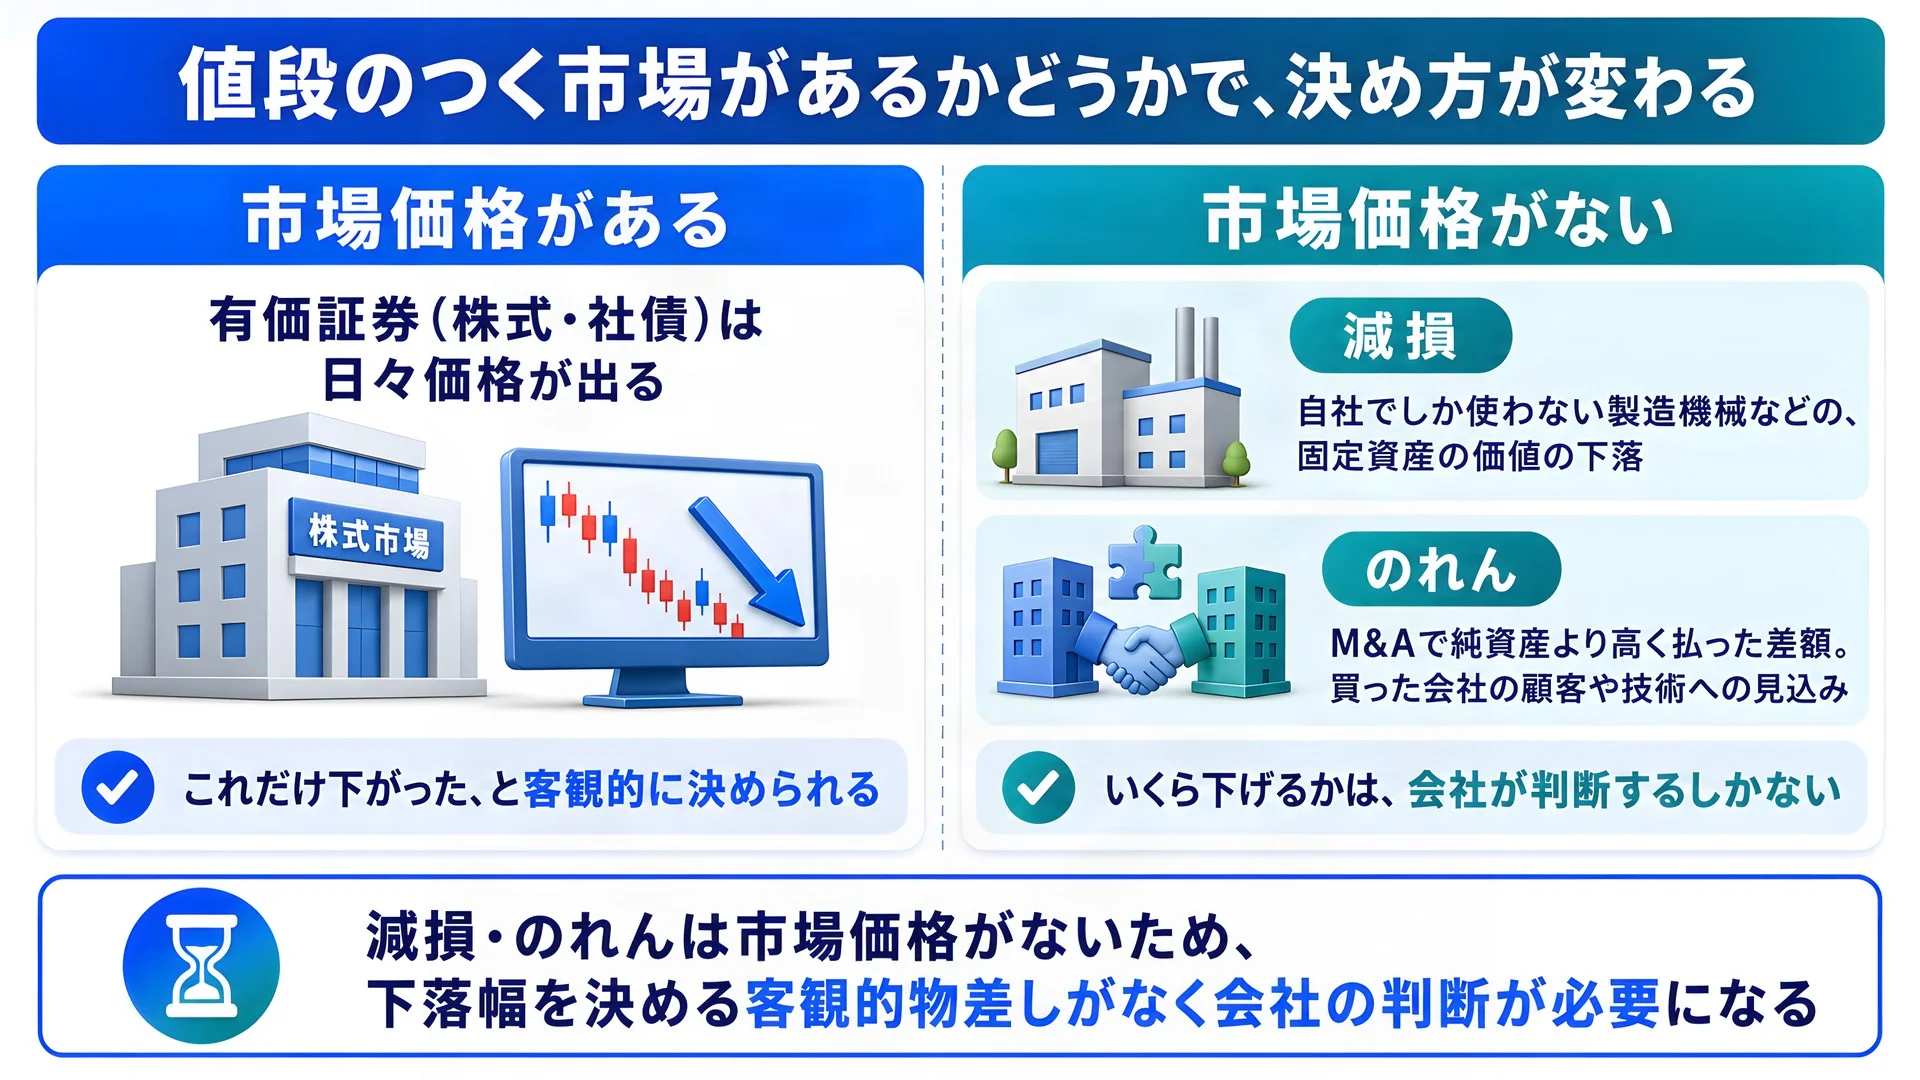
| 減損は、機械や設備といった固定資産の価値が下がったときに、下がった分を費用として計上する処理です。のれんは、M&Aで会社を買うときに、その会社の純資産(資産から負債を引いた額)より高い金額を払った場合の差額を指します。買った会社に良い顧客や技術があるという見込みが、その中身です。どちらも、いくら下がったかを決める客観的な物差しがありません。 |
自社でしか使っていない製造機械や、買収した会社の技術・顧客——値段のつく市場がないものは、価値が下がったかどうかを誰かが判断するしかありません。猿山氏は、減損の判断について「客観性に限界がある」と表現しました。買った会社の技術が期待ほどではないこと、顧客が離れていること。そうした事実に気づいても、いくら下げるかは自動的には決まりません。
しかも、この判断に会社の外の答えがあるわけではありません。決めるのは会社です。大きく下げれば利益が減り、株主から説明を求められます。株主の評価、実際に払う税金、その会社の将来性——猿山氏は、それらを総合して「役員がどういうふうに判断するか」ということになる、と話します。AIの役割は、そのためのデータを集めるところまでです。
AIを検証する「第三者」の社内での居場所
監査という仕組みが必要とされた理由を、猿山氏は不正の起き方から説明します。
記録する担当と現金を扱う担当を分けるという考え方は、監査の世界では古くからあるものです。それでも、銀行の窓口のように徹底しきれない現場は残ります。猿山氏は、AIで記録が自動的に残り、お金を扱う人がその記録を動かせない形になっていれば「だいぶごまかしはなくなる」と見ています。
そもそも監査に力を入れる流れが強まったきっかけも、アメリカで起きた会計情報の不正だったといいます。人が意図的に手を加えられない仕組みを作ろう、という方向にDXが進みました。そのうえで今度は、AI自体が間違えるという問題が出てきている、という整理でした。
会社の数字を確かめる立場は、大きく3つに分かれます。
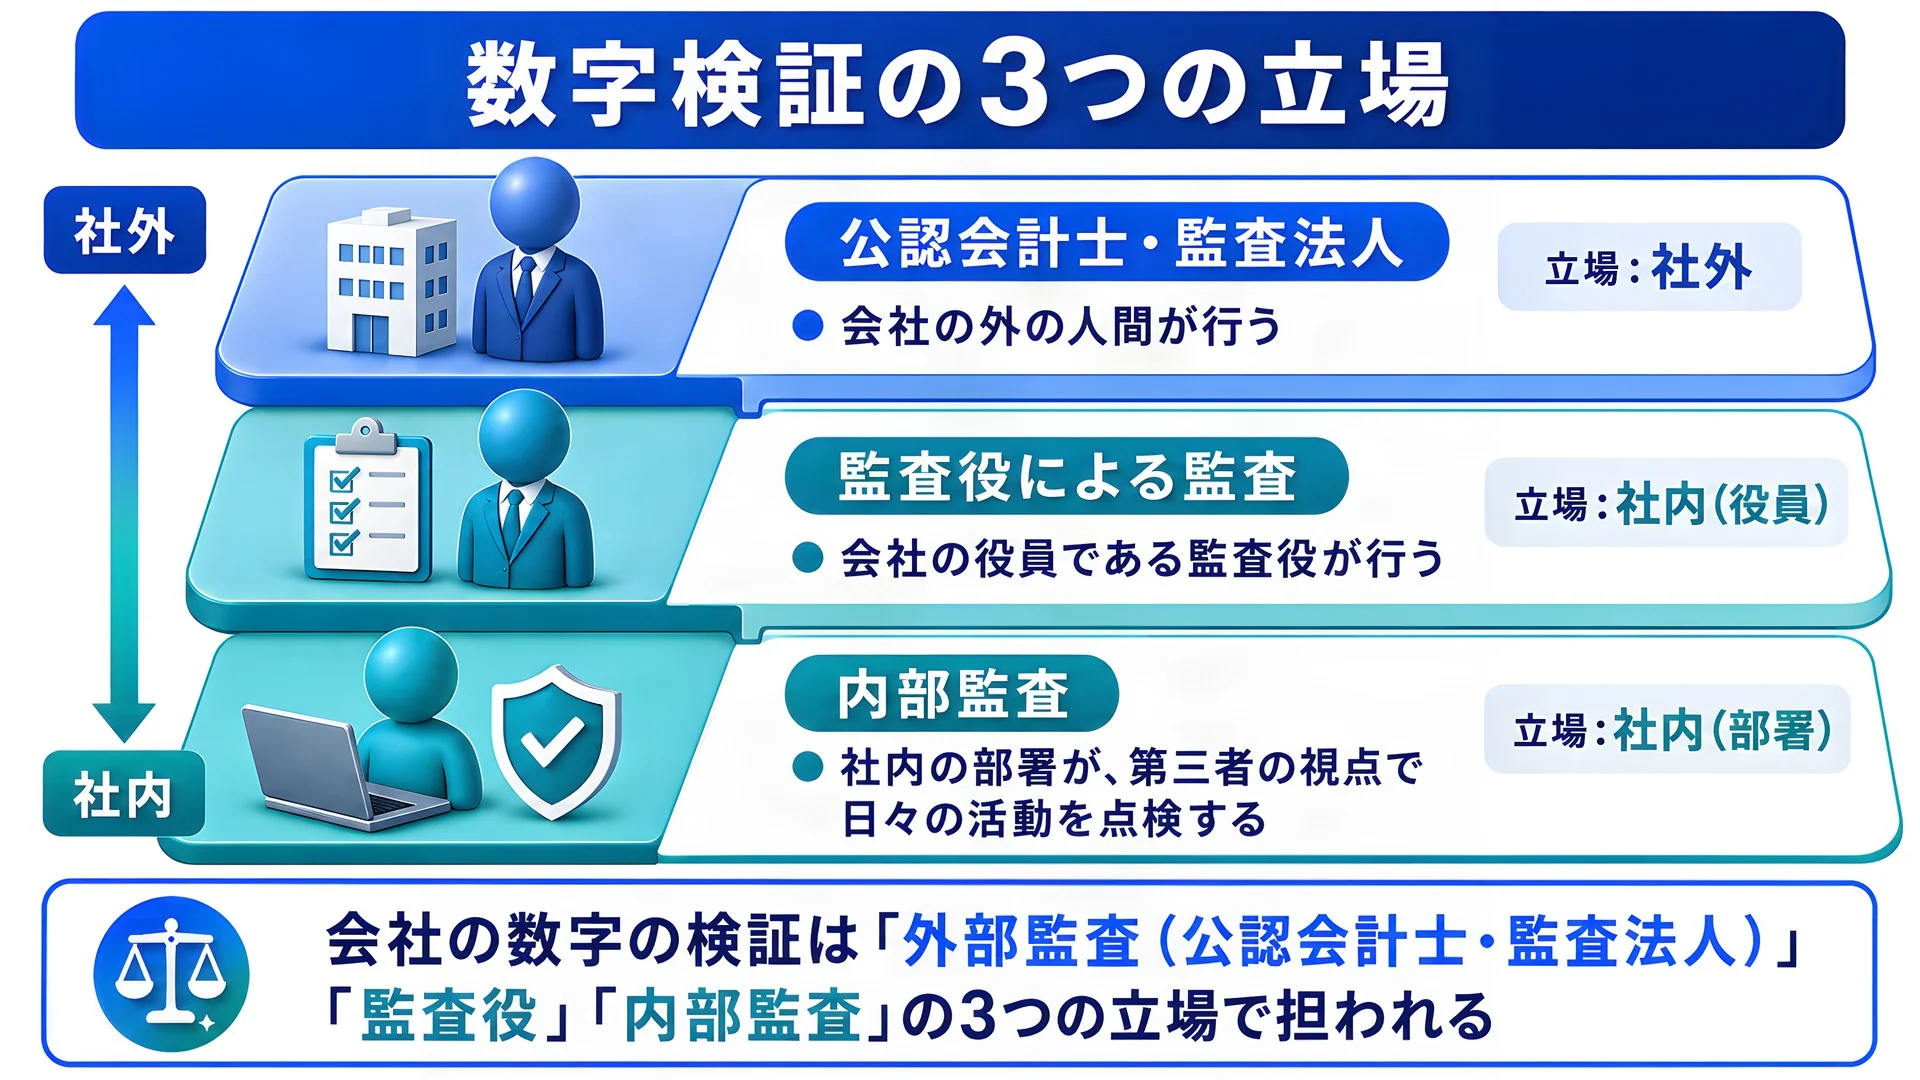
- ・公認会計士・監査法人による監査——外部の人間が行います
- ・監査役による監査——会社の役員である監査役が行います
- ・内部監査——社内の部署が、第三者の視点で日々の活動を点検します
生成AIが加わると、この3つの一番内側でややこしいことが起きます。内部監査は社内の部署です。日々の活動をチェックする立場でありながら、どこまで第三者になれるかがもともと問われてきました。そこにAIが入ると、問いがもう1段増えます。
AIは、社内のしがらみから自由な目として働きます。その一方で、AIが出した結論に対しては、今度は人が第三者にならなければなりません。そして猿山氏は、「そのぐらいしか会社のリソースとしては割けない」のが実情だと話します。そこから先は監査役の監査、外部の監査法人や公認会計士の監査に委ねられます。
「包丁で手を切ったら、包丁の責任じゃない」という原則
AIを使って作った資料に誤りがあったとき、「AIが間違えた」という説明は通るのでしょうか。猿山氏の答えは、はっきりしていました。
AIを1つの部署のように扱う会社も出てきていますが、道具であることは変わりません。猿山氏は「それはもう、一番強く言うべきことですよね」と続けました。取材のなかで、最も強い言い方をした場面です。
ただし、責任の重さは一律ではないとも話します。
開発した企業の責任についても、猿山氏は自動車の欠陥を例に挙げ、欠陥がはっきりしていれば問われることはあり得ると見ています。運転していた人に責任があっても、車に欠陥があればメーカーの責任が問われます。ただ、それは使った側の責任がなくなるという話ではありません。
では、確かめられた状態とは何を指すのでしょうか。猿山氏が挙げたのは、会計の世界が長く守ってきた1つの言葉でした。
AIが出したかどうかは、この物差しの外にあります。誰が作ったにせよ、別の人が同じ材料から同じ結論にたどり着けるか。そこだけが問われます。手元の資料なら、確かめる順序はこうなります。
- ・参照した基準の版を確かめる(改正日と適用開始日)
- ・数字の出どころを帳簿と証憑に戻す
- ・判断が入る項目(減損、のれん、引当)は、誰がどの前提で決めたかを残す
- ・結論を、社内の別の人が同じ手順で再現できるか試す
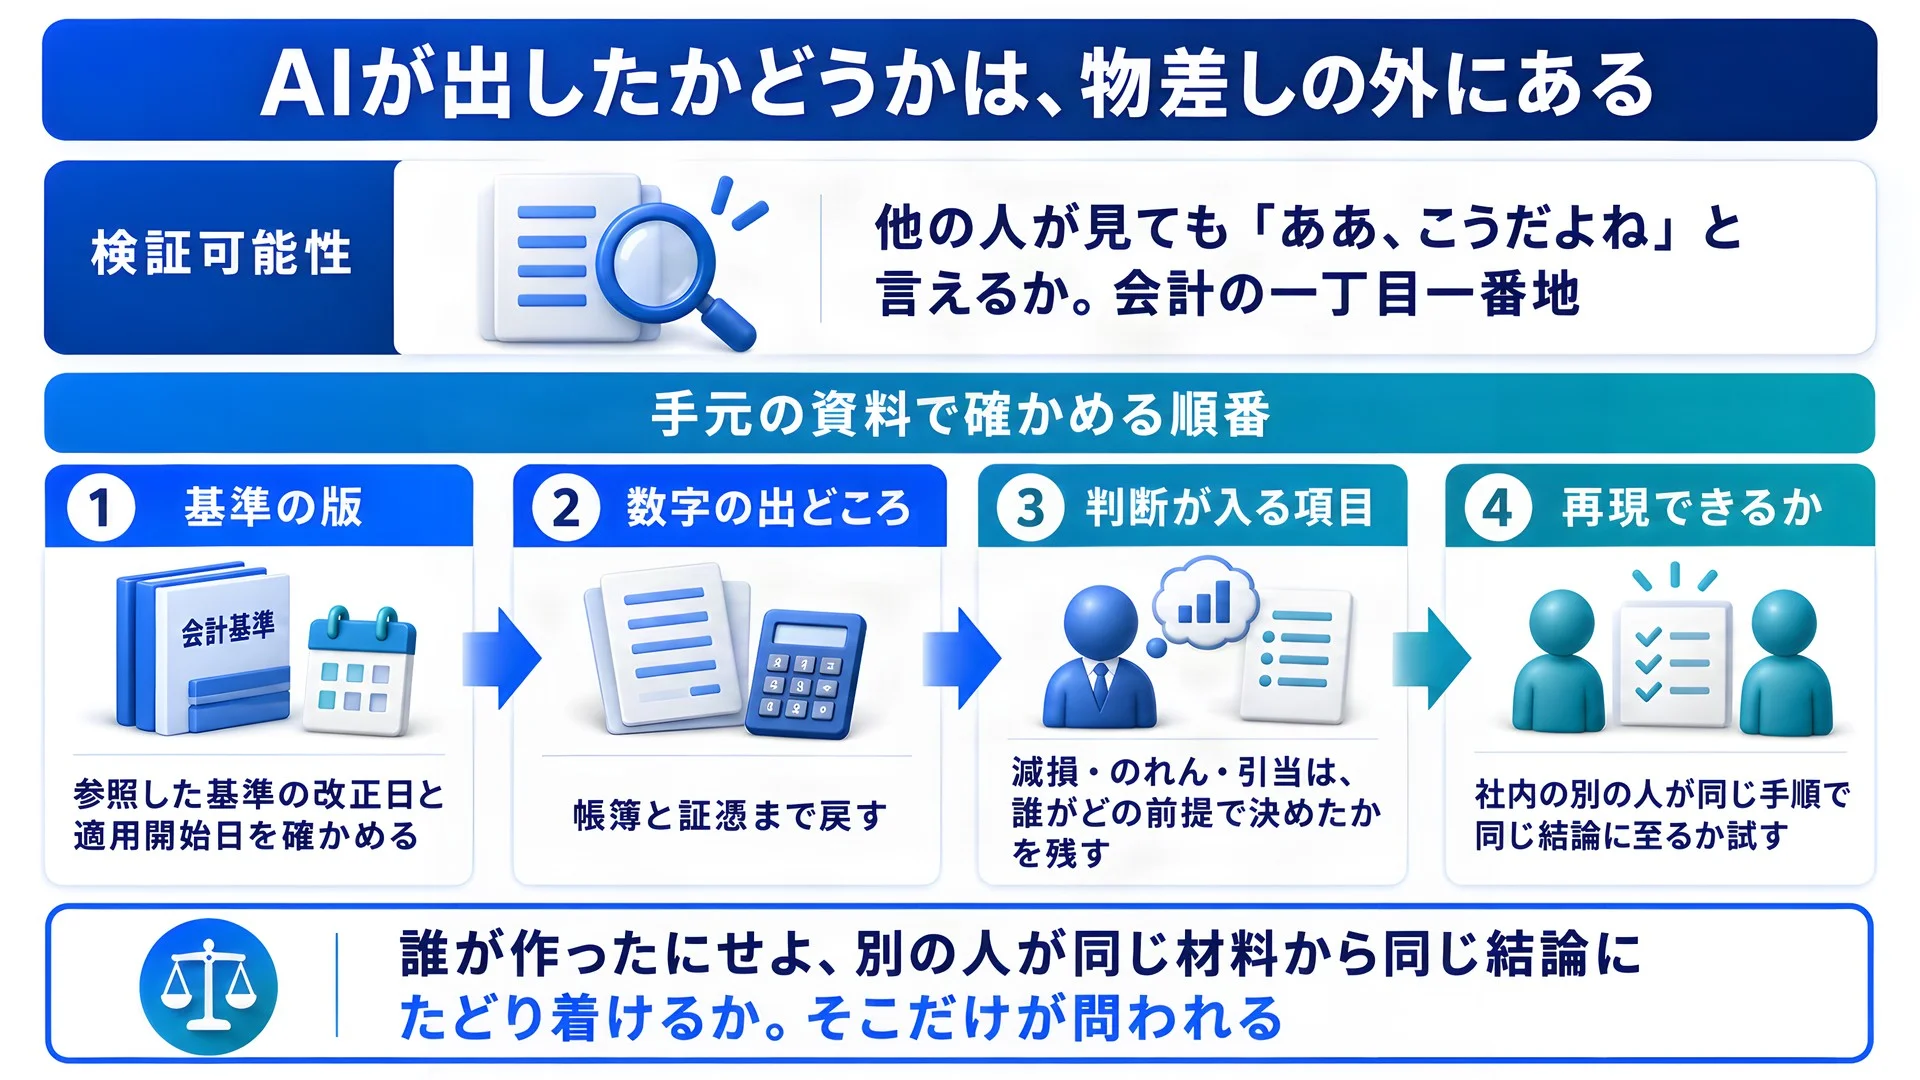
猿山氏の話に一貫していたのは、AIの精度が上がるほど、確かめる作業の置き場所を決め直さなければならない、という視点でした。AIは、突合や異常値の検出を肩代わりします。ただ、パターンが見えることと、なぜそうなったのかが決まることは別です。広告のデータでそれを20年かけて確かめた人が、会計でも同じ線を引いていました。だからこそ、他の人が見て同じ結論にたどり着けるかどうか——検証可能性という物差しが効いてきます。
なお、その生成AIを専門家自身がどう使い、浮いた時間を何に充てているのかについては、別記事「管理会計の専門家が語る、「専門だけでは負ける」AI時代の条件」で伺っています。
取材日:2026年8月17日
取材写真:編集部
この記事を書いた人
編集プロダクション雨輝
2014年創業。取材・執筆、編集、校正・校閲、ファクトチェックなど、コンテンツ制作を幅広く手がける編集プロダクション。正確性と信頼性を重視し、専門家への取材や一次情報の確認を通じた、質の高い情報発信に取り組んでいる。https://amaterupro.jp/