「FPは誰でも名乗れる」CFP®認定者が語る相談相手の選び方
〜一消費者のふりをして、銀行のNISA相談を受けてみた〜
ファイナンシャルプランナー、略してFP。お金の相談相手として真っ先に浮かぶ肩書きですが、この名称を名乗るのに資格は要りません。
長野県佐久市に事務所を構えるファイナンシャルプランナー、清水斐氏。屋号はf-designといいます。CFP®認定者として20代から50代の家計を見てきた一方で、同業を見る目はかなり厳しい人です。銀行の窓口に一消費者として座ってNISAの相談をしてみたこともあれば、提案の根拠を話せない人はダメだ、とも言い切ります。
では、その相手を信用してよいかどうかを、相談する側はどこで判断すればよいのか。使える問いかけと、逆に「この人には相談しなくてよい」と判断できる条件を伺いました。
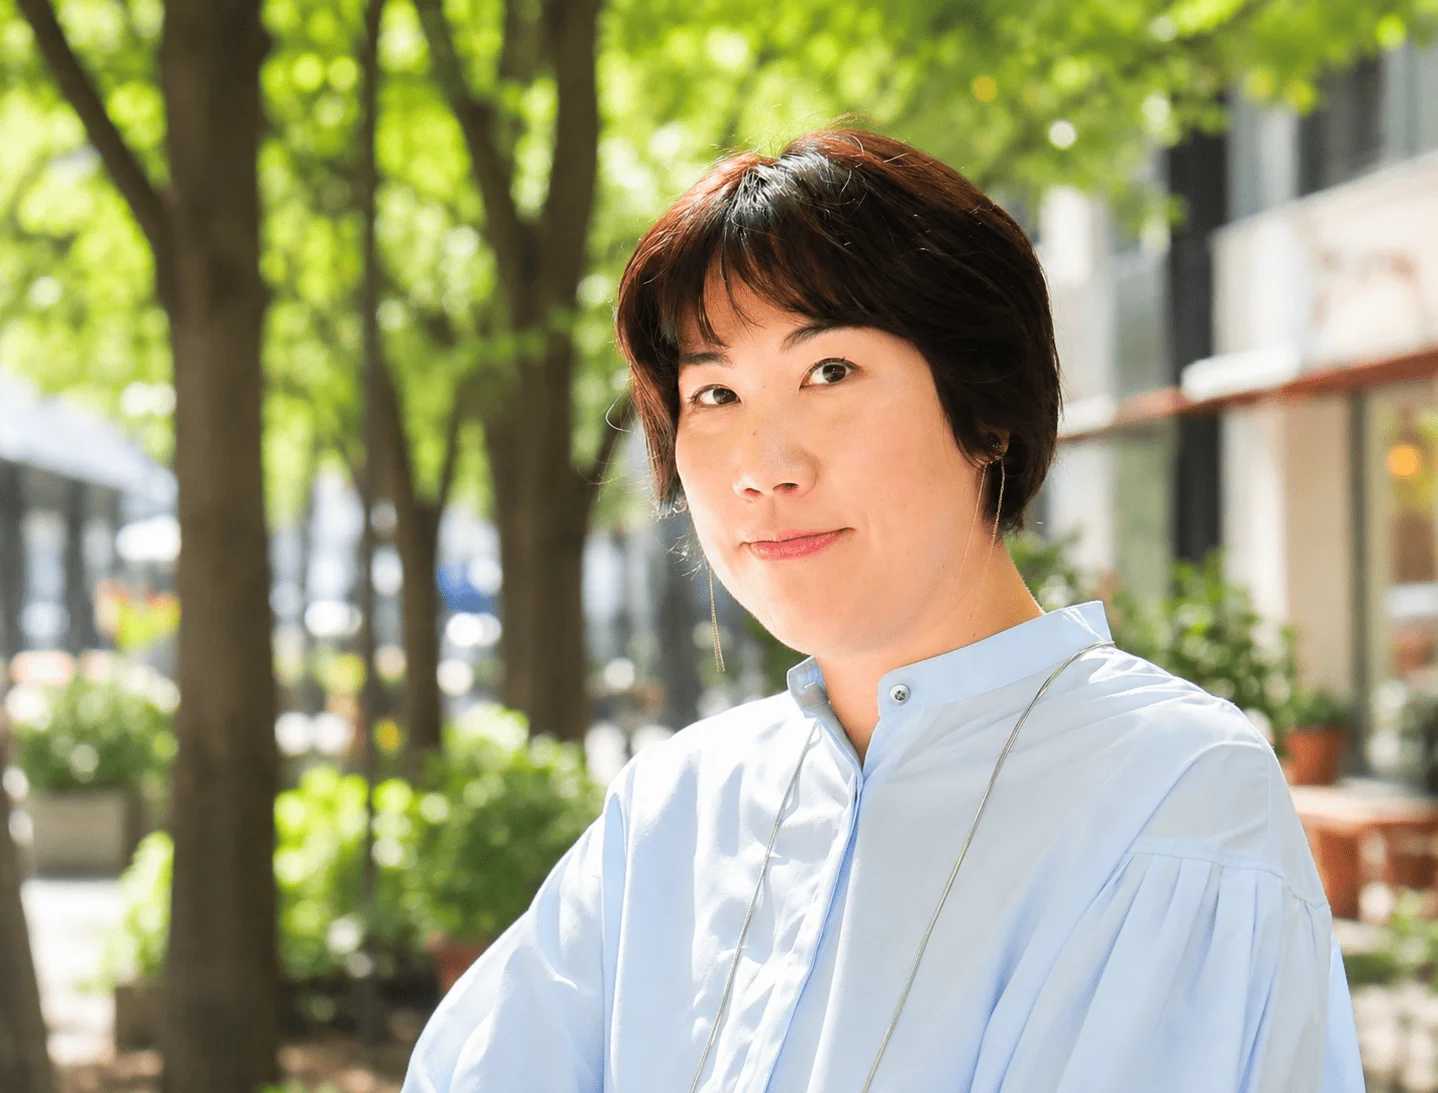
清水 斐
CFP®認定者・1級FP技能士/住宅ローンアドバイザー/証券外務員Ⅰ種1983年福岡県生まれ。28歳でIT系企業から生命保険会社のFP事業部に転職、2年間FPとして活動。30歳で結婚・地方への転居を機に長野県佐久市でFP事務所f-designを設立、独立して2026年で12年。老後まで不安なく過ごす、子供を産み育てる、マイホームを持つ。そんな「贅沢したいわけではなく普通の生活を送ることにお金に困りたくない」という顧客をメインにこれまで250世帯以上にアドバイス。2021年・2023年生まれの2児の母。
資格がなくても名乗れる「FP」
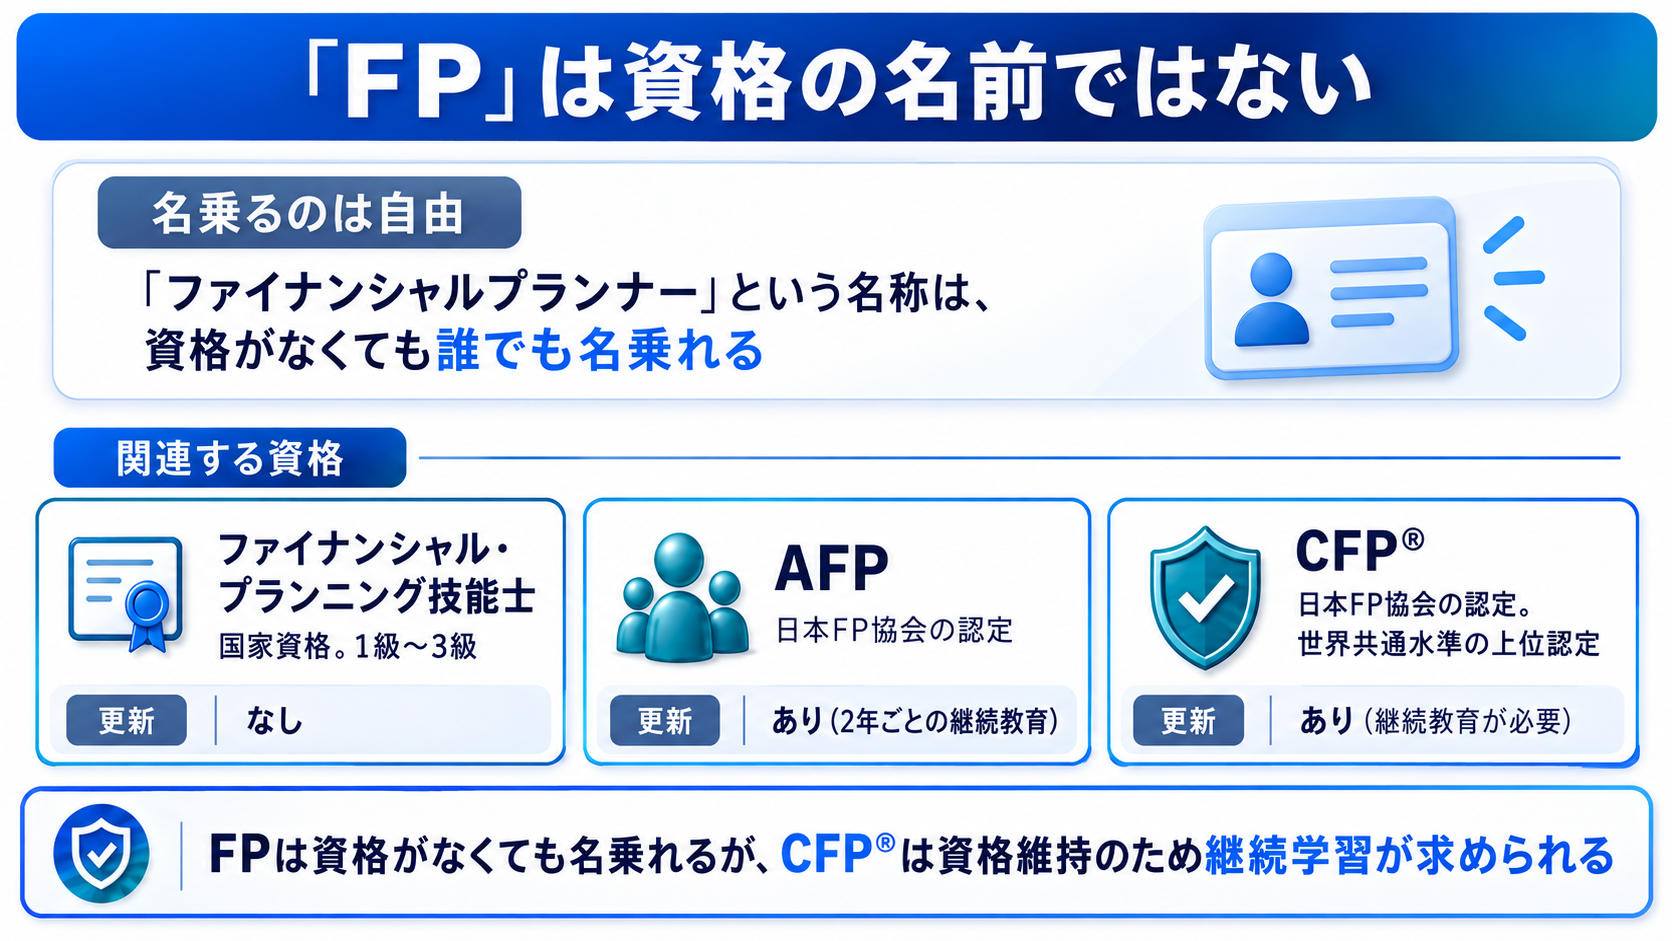
FPに関する資格には、国家資格のファイナンシャル・プランニング技能士(1〜3級)と、日本FP協会が認定するAFP・CFP®があります。ただし清水氏によれば、これらを持っていることは「FP」を名乗るための条件ではありません。
- ファイナンシャル・プランニング技能士は国家資格で、1級から3級まであります。AFPとCFP®は日本FP協会が認定する民間資格で、CFP®は世界共通水準とされる上位の認定です。いずれも、名乗ること自体を制限する仕組みとは別のものです。
名乗るだけならできるということは、肩書きだけでは実務経験の有無が分からないということです。ただし清水氏は、少し話してみれば見当はつくといいます。
情報が止まる問題は、金融機関に勤めている人にも起こると清水氏は指摘します。会社に言われて資格を取った場合、自分の業務範囲の外は答えられないことがあります。保険の担当者にiDeCoについて聞いても返ってこない、といった具合です。
清水氏自身、制度が始まった当時の説明のされ方に興味を持って、一般の消費者として銀行の窓口にNISAの相談に行ったことがあります。
相手を見抜くために、こちらが専門家になる必要はありません。ただ、まったくの白紙で座ると、返ってきた答えの良し悪しを測る材料がありません。
信用できる相手を見分ける、問いかけと根拠
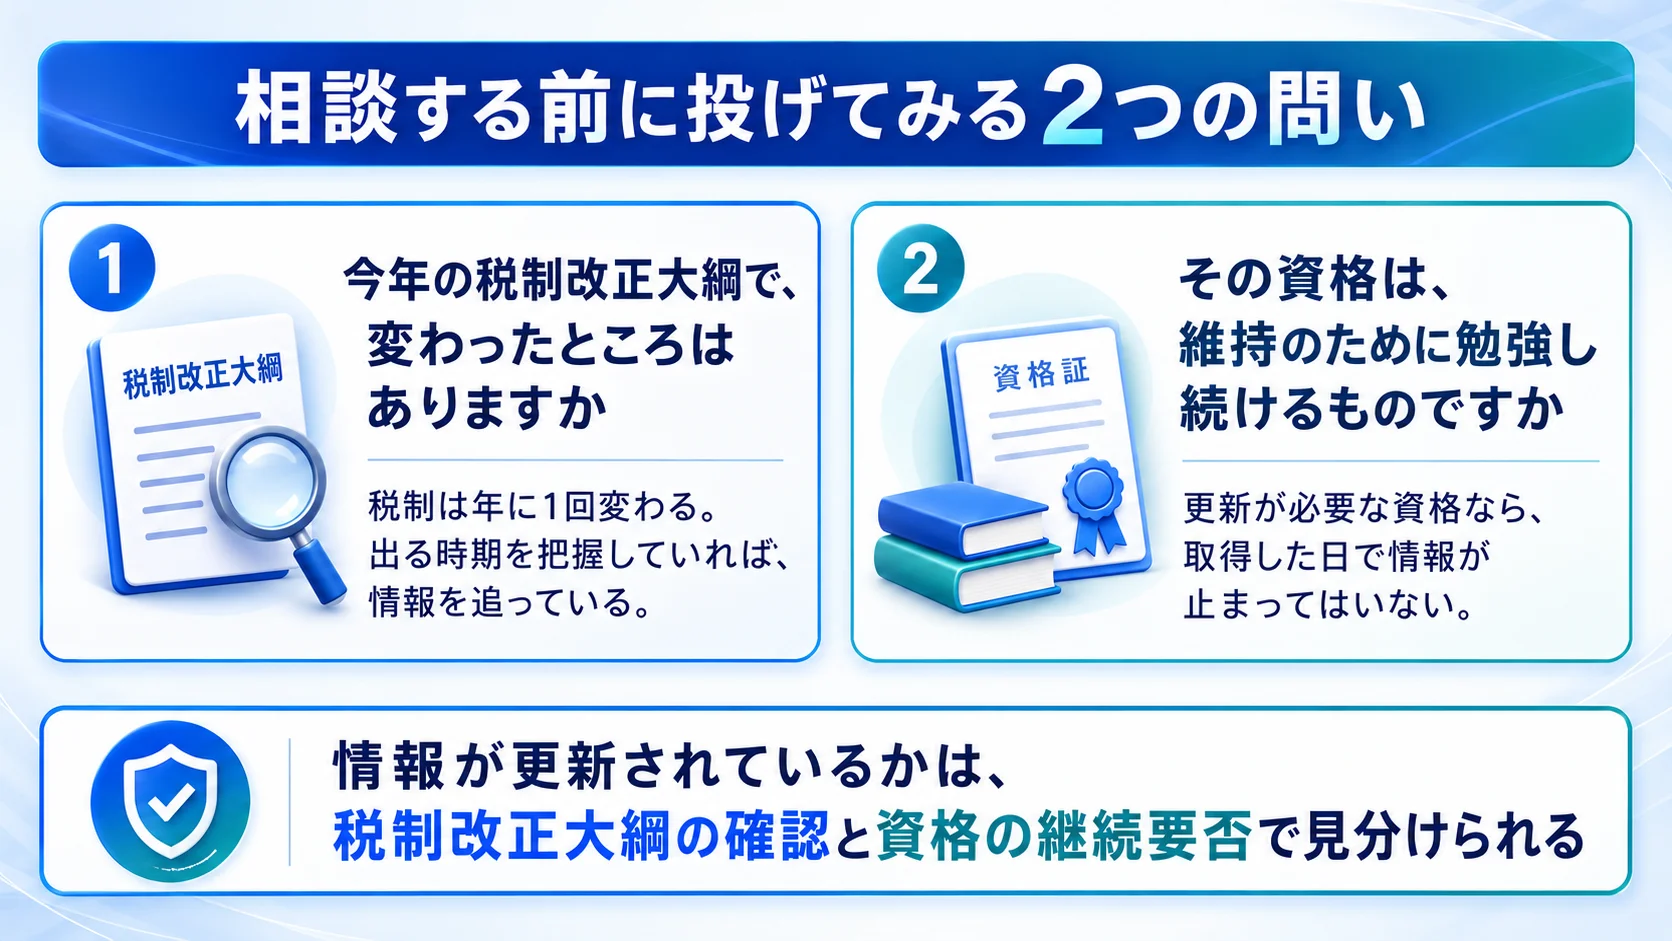
情報が更新されているかを確かめる質問として、清水氏が挙げたのが税制改正大綱でした。税制改正大綱(与党が毎年まとめる、翌年度の税制改正の方針を示す文書)は年に1回出ます。
資格の級については、FP2級よりFP1級のほうが信用できる、という単純な話にはならないという答えでした。ただしCFP®だけは事情が違うそうです。
相談する前に投げてみる問いかけとしては、次の2つが使えます。
- ・今年の税制改正大綱で、変わったところはありますか
- ・その資格は、維持のために勉強し続ける必要があるものですか
そのうえで清水氏は、FPに限らず金融を扱う相手を見るときの足切り基準を、はっきり持っています。
足切りを通過した相手に、次に見るのが提案の根拠です。
実際、清水氏が顧客に伝える内容には、期待外れに聞こえるものも含まれます。ある程度の現金を持っておくこと、大きくは増えない資産も持っておくこと。こうした守りの側、つまりディフェンシブな提案ができるかどうかを見ています。
なお、そもそも相手の言っていることが情報として正しいかを、AIやネットでどう確かめるかは、別記事「1級FP技能士に聞く、AIのお金の答えはどこまで信用できる?」で伺いました。
一般論と逆の助言が出たとき
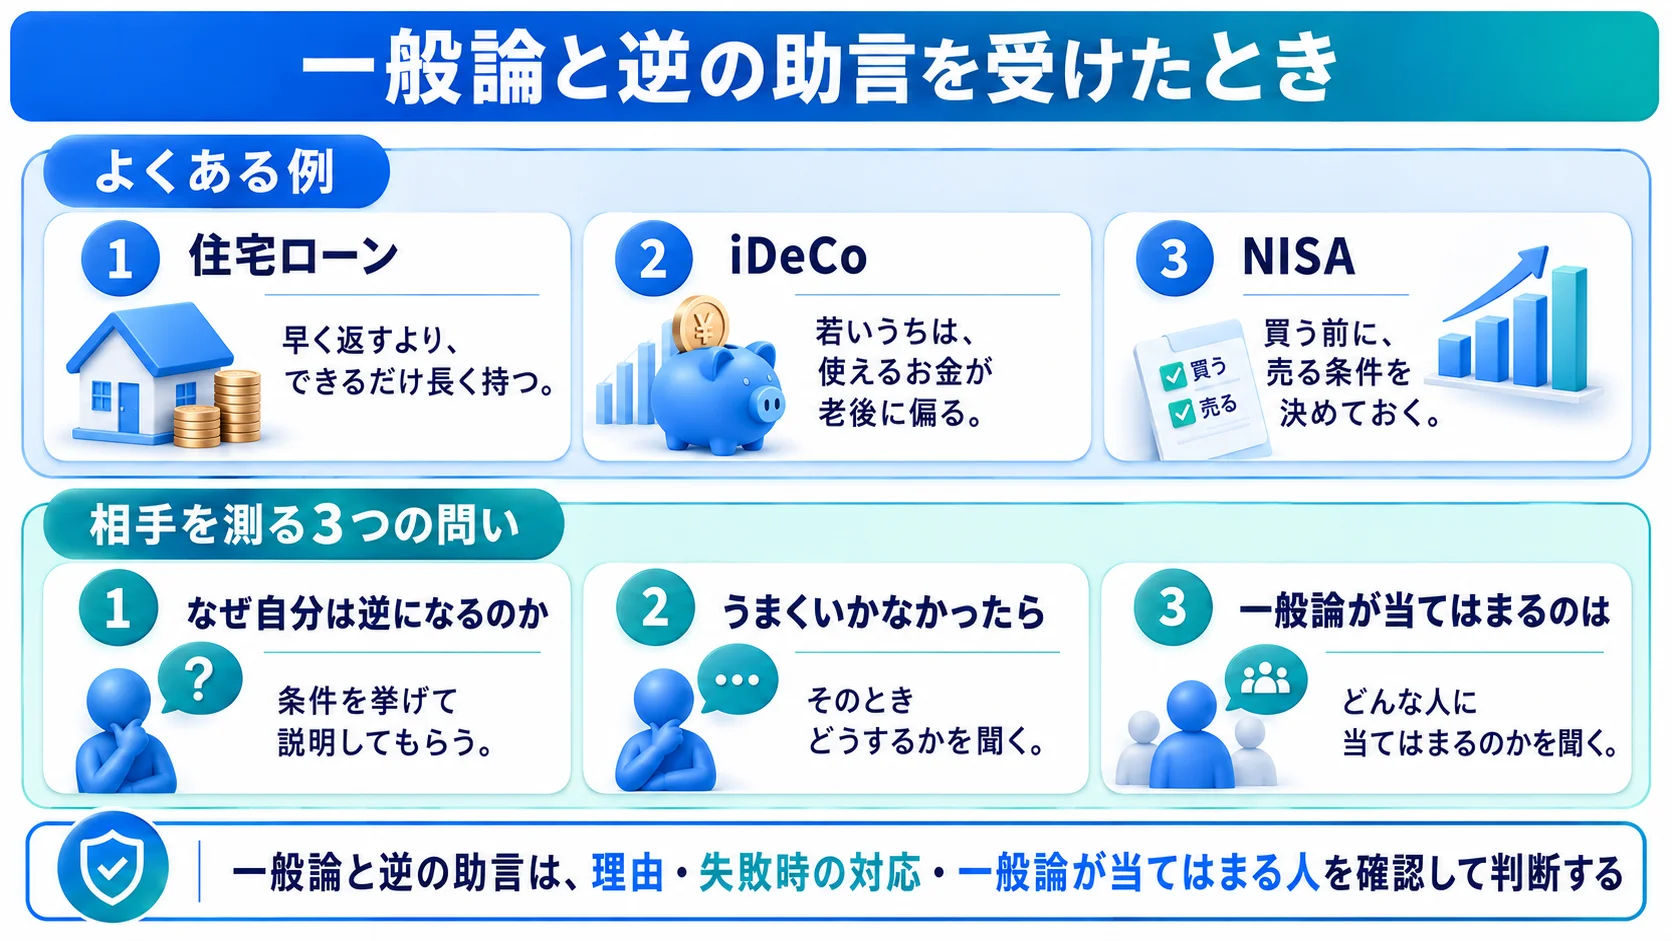
根拠を説明できる相手かどうかは、一般論と違う判断が出たときに、いちばんはっきり出ます。清水氏が実際に顧客へ伝えているアドバイスにも、世間で言われていることと逆に見えるものがあります。
1つ目が、住宅ローンです。借金なのだから早く返したほうがよい、という思い込みに対して、清水氏は逆のことを言います。
2つ目が、iDeCo(個人型確定拠出年金。掛金が所得控除の対象になる代わりに、原則60歳まで引き出せません)です。税制上の有利さだけを見れば早く始めたほうがよさそうですが、清水氏は若い相談者にはあまり勧めないといいます。
3つ目がNISAです。清水氏が見ているのは、制度が設計されたときの思想と、実際の使われ方がずれてきたことでした。
そのうえで清水氏が勧めるのが、買う前に出口を決めておくことです。
一般論と逆の助言を受けたときに、相手を測るために確かめることは3つあります。
- ・なぜ自分の場合は逆になるのか、条件を挙げて説明してもらう
- ・その助言どおりにして、うまくいかなかったときにどうするかを聞く
- ・一般論のほうが当てはまるのはどんな人か、を聞く
FPに相談したほうがよい人、しなくてよい人
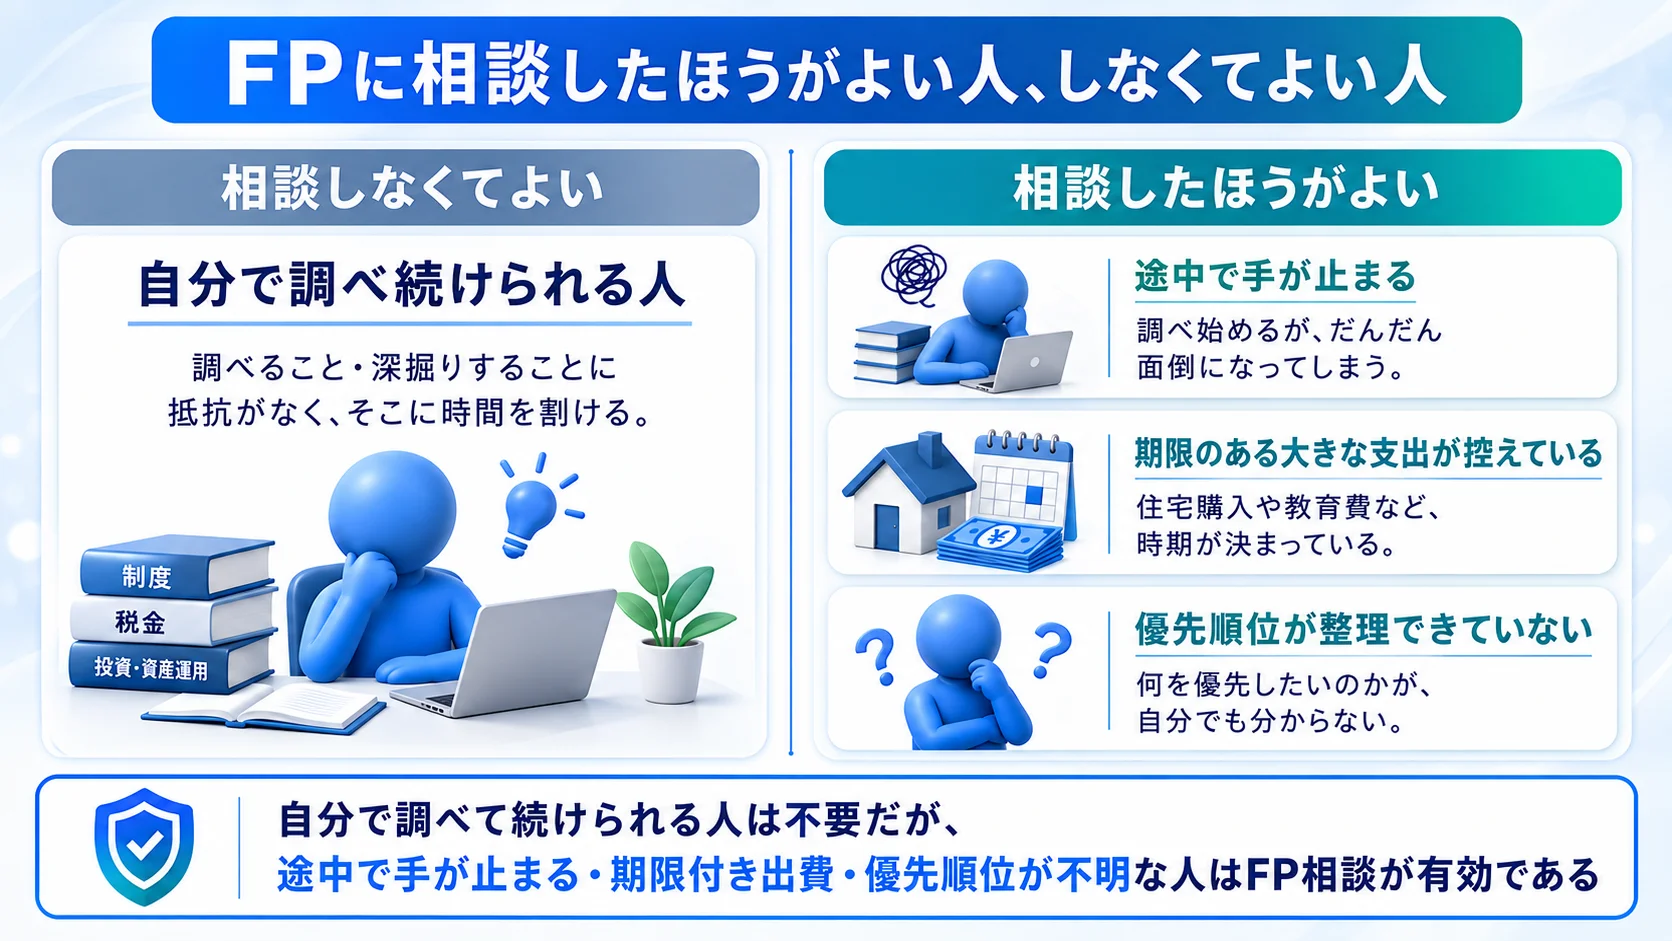
見分け方を身につけたところで、そもそも相談する必要があるのか、という問題が残ります。清水氏の線引きは、意外なほど身も蓋もないものでした。
相談の場で清水氏が必ず聞くのは、金額や商品名ではありません。相談者がどこに着地したいのか、そしてなぜ今それを知りたくなったのか、です。
あれもこれも気になるという相談者は多く、優先したいことに本人が気づいていない場合も少なくないといいます。会話の中で強く反応した箇所から、壁打ちに近いやり方で整理をつけていきます。この整理の過程こそが、調べ物では代わりにならない部分だという見立てです。
整理した結果は、キャッシュフロー表という形で手元に残ります。
- 収入・支出・貯蓄残高などを、これから何十年かにわたって年ごとに並べた表です。何年後にいくら残っているかの見通しが1枚で分かるため、住宅購入や教育費の準備が家計として成り立つかを判断する材料になります。
相談して得られるのは、正解そのものよりも、自分の状態を測るものさしのほうです。清水氏はそれを「どうしようから解放される」と表現しました。次の3つに心当たりがあるなら、1度相談してみる価値があります。
- ・調べ始めると、途中で手が止まってしまう
- ・住宅購入や教育費など、期限のある大きな支出が控えている
- ・何を優先したいのかが、自分でも整理できていない
誰でも名乗れる肩書きである以上、測る道具は相談する側が持つしかありません。とはいえ、必要な道具はそう多くありませんでした。情報が更新されているかを問いかけること、提案の根拠と、うまくいかなかったときの話をさせること、そして一般論と逆のことを言われたときに、その理由を条件つきで説明してもらうこと。この3つに答えられる相手なら、少なくとも資格を取った日で情報が止まってはいません。
取材日:2026年8月20日
写真:ご本人提供(プロフィール)/本文写真は取材時のZoom画面より
この記事を書いた人
編集プロダクション雨輝
2014年創業。取材・執筆、編集、校正・校閲、ファクトチェックなど、コンテンツ制作を幅広く手がける編集プロダクション。正確性と信頼性を重視し、専門家への取材や一次情報の確認を通じた、質の高い情報発信に取り組んでいる。https://amaterupro.jp/