1級FP技能士に聞く、AIのお金の答えはどこまで信用できる?
〜誤りの多さに耐えかねて、金融メディアとの契約を切ったこともある〜
お金のことを調べようとして、まず生成AIに聞いてみます。そんな入口が当たり前になりました。ところが、返ってきた答えを官公庁の資料と突き合わせると、税制が古いままだったり、いまの金利水準が反映されていなかったりすることがある——そう話すのが、長野県佐久市でFP事務所f-designを営む清水斐氏です。1級FP技能士として、20代から50代の相談者を中心に家計と資産形成の設計を手がけています。
清水氏は、顧客に出す提案資料や分析からAIを完全に外しています。理由は、AIが間違えるからというより、AIが読みにいく情報の側がすでに壊れているから。誤りの多さに耐えかねて、金融メディアとの執筆契約を打ち切ったこともあるといいます。
この記事では、AIの答えがどこでずれるのか、そして生活者がお金の記事や回答を読むときに何を確かめればよいのかを伺いました。
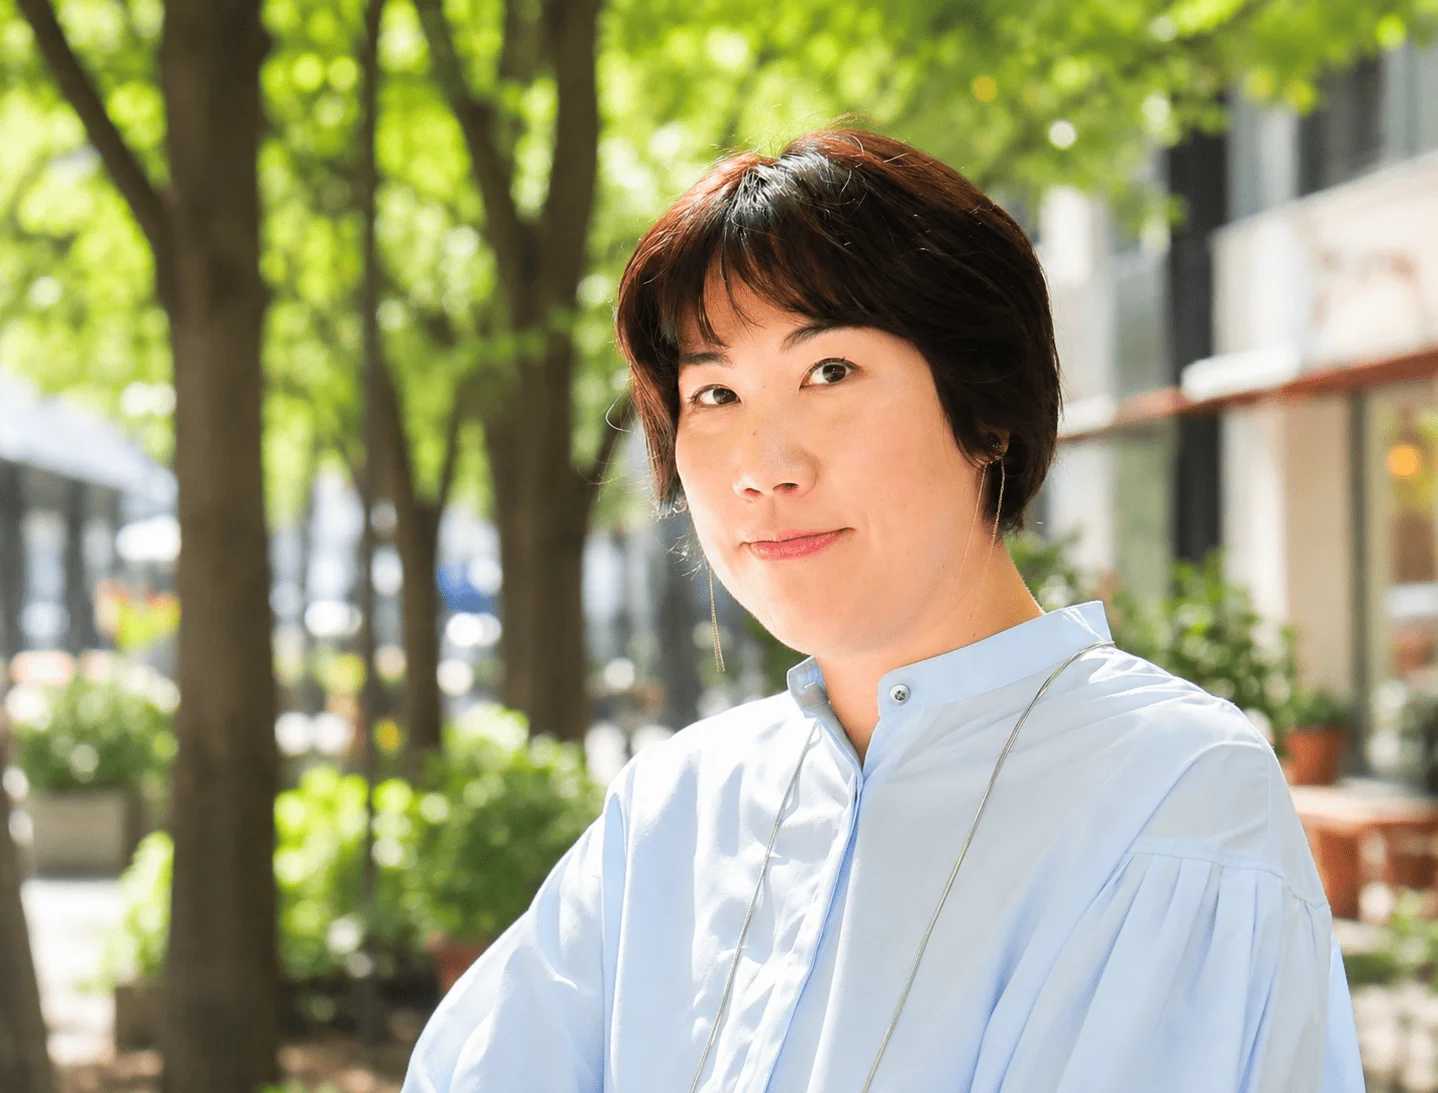
清水 斐
CFP®認定者・1級FP技能士/住宅ローンアドバイザー/証券外務員Ⅰ種1983年福岡県生まれ。28歳でIT系企業から生命保険会社のFP事業部に転職、2年間FPとして活動。30歳で結婚・地方への転居を機に長野県佐久市でFP事務所f-designを設立、独立して2026年で12年。老後まで不安なく過ごす、子供を産み育てる、マイホームを持つ。そんな「贅沢したいわけではなく普通の生活を送ることにお金に困りたくない」という顧客をメインにこれまで250世帯以上にアドバイス。2021年・2023年生まれの2児の母。
AIより先に間違っている、ネットの情報
清水氏が生成AIを日常的に使っているのは、SNSの広報まわりです。いま何がトレンドなのか、どんな投稿が読まれるのか。投稿の構成の下書きまでをAIに作らせ、そこから自分の言葉に直していきます。
顧客対応で使わない理由の1つが、AIが参照している情報そのものへの不信です。お金の分野ではネット上に出回っている情報自体の誤りが多く、それを拾ったAIの回答も一緒にずれていく、と清水氏は見ています。
ここで清水氏が挙げた「考え方として古い」は、株価と金利がともに上がってきた足元の状況が織り込まれていない、という意味です。制度の条文が変わっていなくても、前提となる相場や金利が動けば、妥当な提案は変わります。
では、その「ネットの情報」はどこから来るのか。清水氏の答えは、読者が信頼していそうな場所からも来る、というものでした。大手が運営する金融メディアの誤りがあまりに多く、執筆者としての契約を自分から打ち切ったことがあるといいます。
しかも、その媒体の書き手はまったくの素人ではなく、FPの資格を持つ人だったはずだと清水氏は話します。のちに知人がその媒体の監修者として入り、記事を全部ファクトチェックしてから出す体制になったとも聞いているそうです。書き手に資格があることと、記事が正しいことは別だという話でもあります。
読み手の側でできることは、意外に単純です。次の3つは、AIの回答でも記事でも同じように効きます。
- ・数字と制度の話は、最後に官公庁の資料で突き合わせる(AIが挙げた出典名だけで満足しない)
- ・いつ時点の話かを確かめる(税制は毎年変わる前提で読む)
- ・運営元の規模を、正しさの根拠にしない
AIには渡さないシミュレーション
家計や資産形成のシミュレーションは、一見AIが得意そうな領域です。条件を入れて計算するだけに見えるからです。しかし清水氏は、顧客に提案する資料や分析からAIを完全に外しています。理由は2つありました。
1つは、手間が見合わないこと。
もう1つが、計算の過程が見えないことです。手元のシミュレーションソフトならどの数字をどう動かしたかが分かりますが、AIの場合はそこが追えません。
前提が抜けたまま数字だけが正しいという状態が、いちばん危ういことを清水氏は住宅ローンの例で説明します。事前審査という仕組みそのものが、いまの収入で返せるかどうかしか見ていないからです。
- 正式な申し込みの前に、金融機関が「その金額を貸せそうか」を簡易に判断する手続きです。申込者の年収や勤続年数、すでにある借り入れなどをもとに、借入可能額の目安が示されます。
抜けやすい前提として清水氏が挙げたのは、家族構成と家族それぞれの年齢、そして金利の変動でした。年齢が分かって初めて、教育費が重くなる時期と、返済が続く期間が重なるかどうかが見えます。逆に言えば、この2つを渡さないまま出てきた「借りられる額」は、返せる額とは別のものだということです。
AIに家計や住宅ローンのシミュレーションをさせるなら、少なくとも次の4つは自分から渡します。
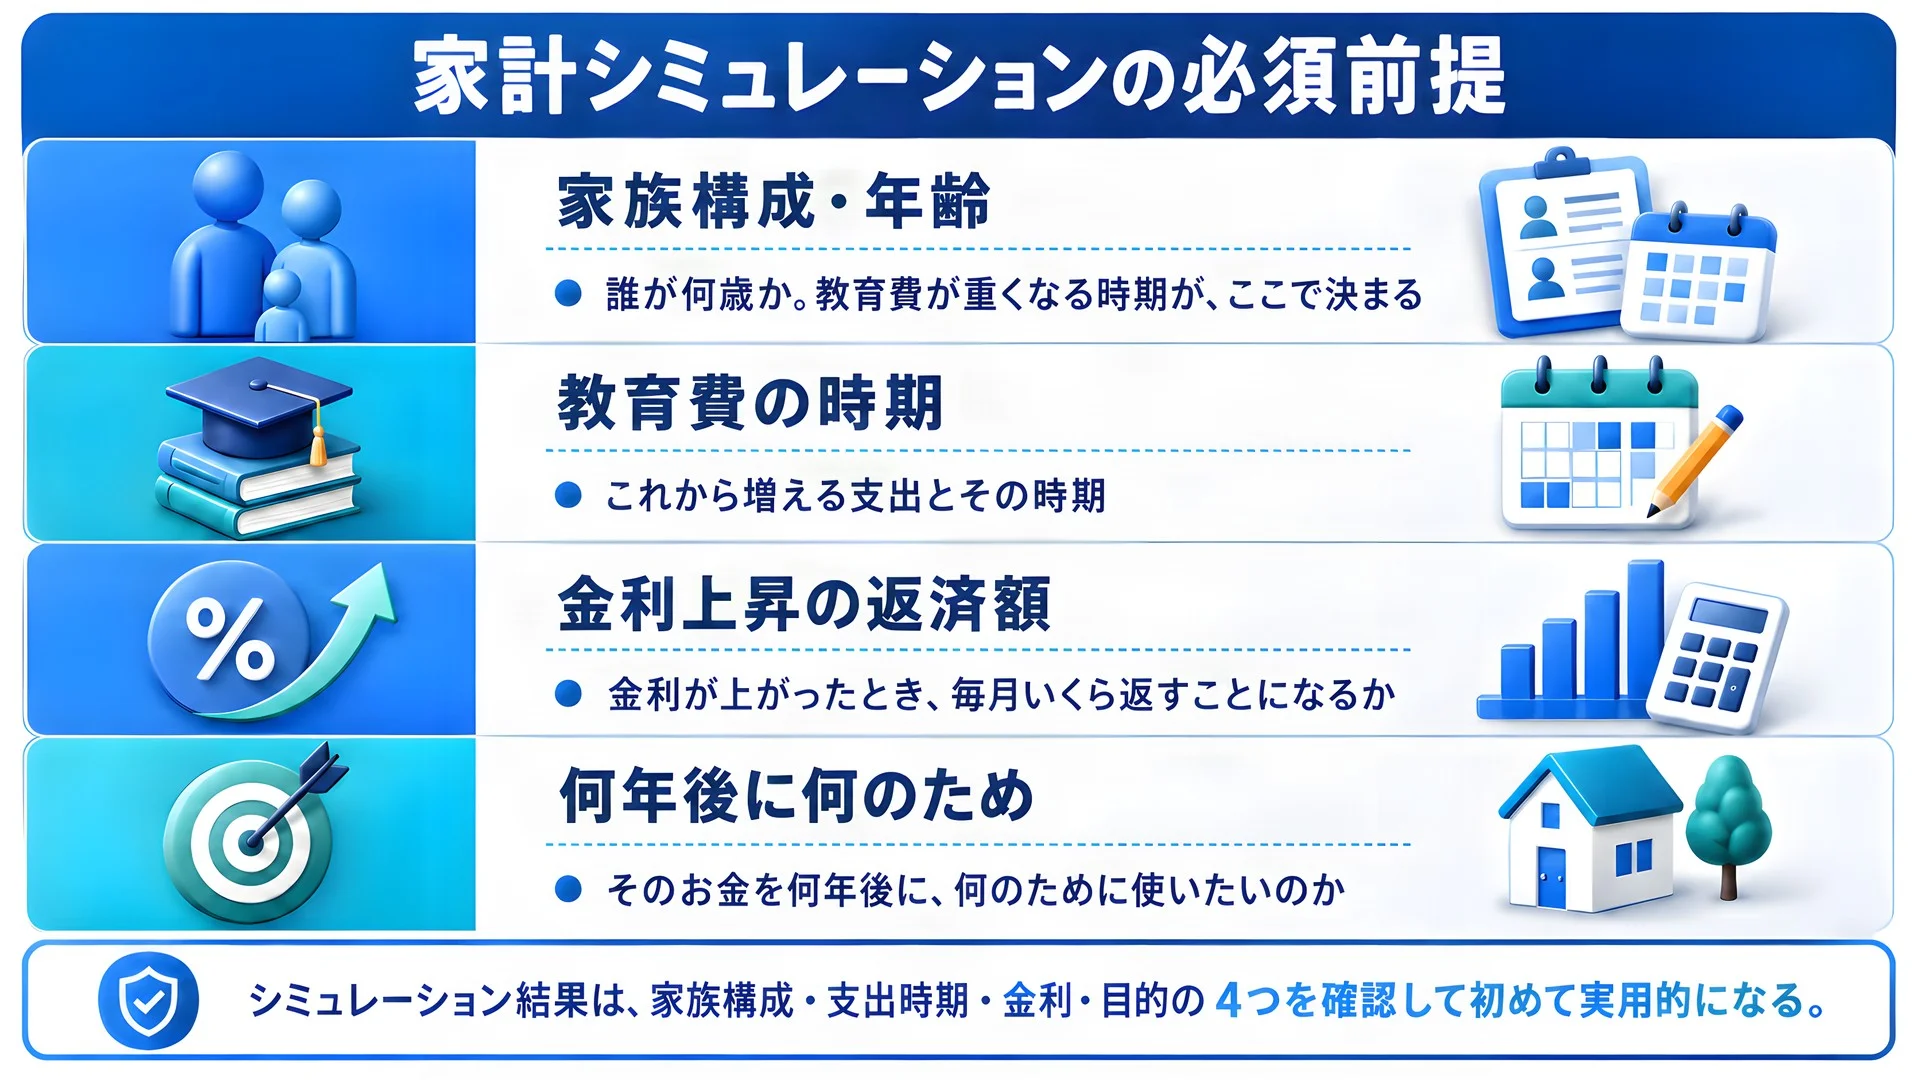
- ・家族構成と、家族それぞれの年齢
- ・教育費など、これから増える支出とその時期
- ・金利が上がった場合の返済額
- ・そのお金を何年後に、何のために使いたいのか
AIが言ってくれない「ダメ」の一言
調べる人が増えた分だけ、迷う人も増えています。清水氏のもとには、調べれば調べるほど自分にとっての正解が分からなくなった、という相談者が来るようになりました。
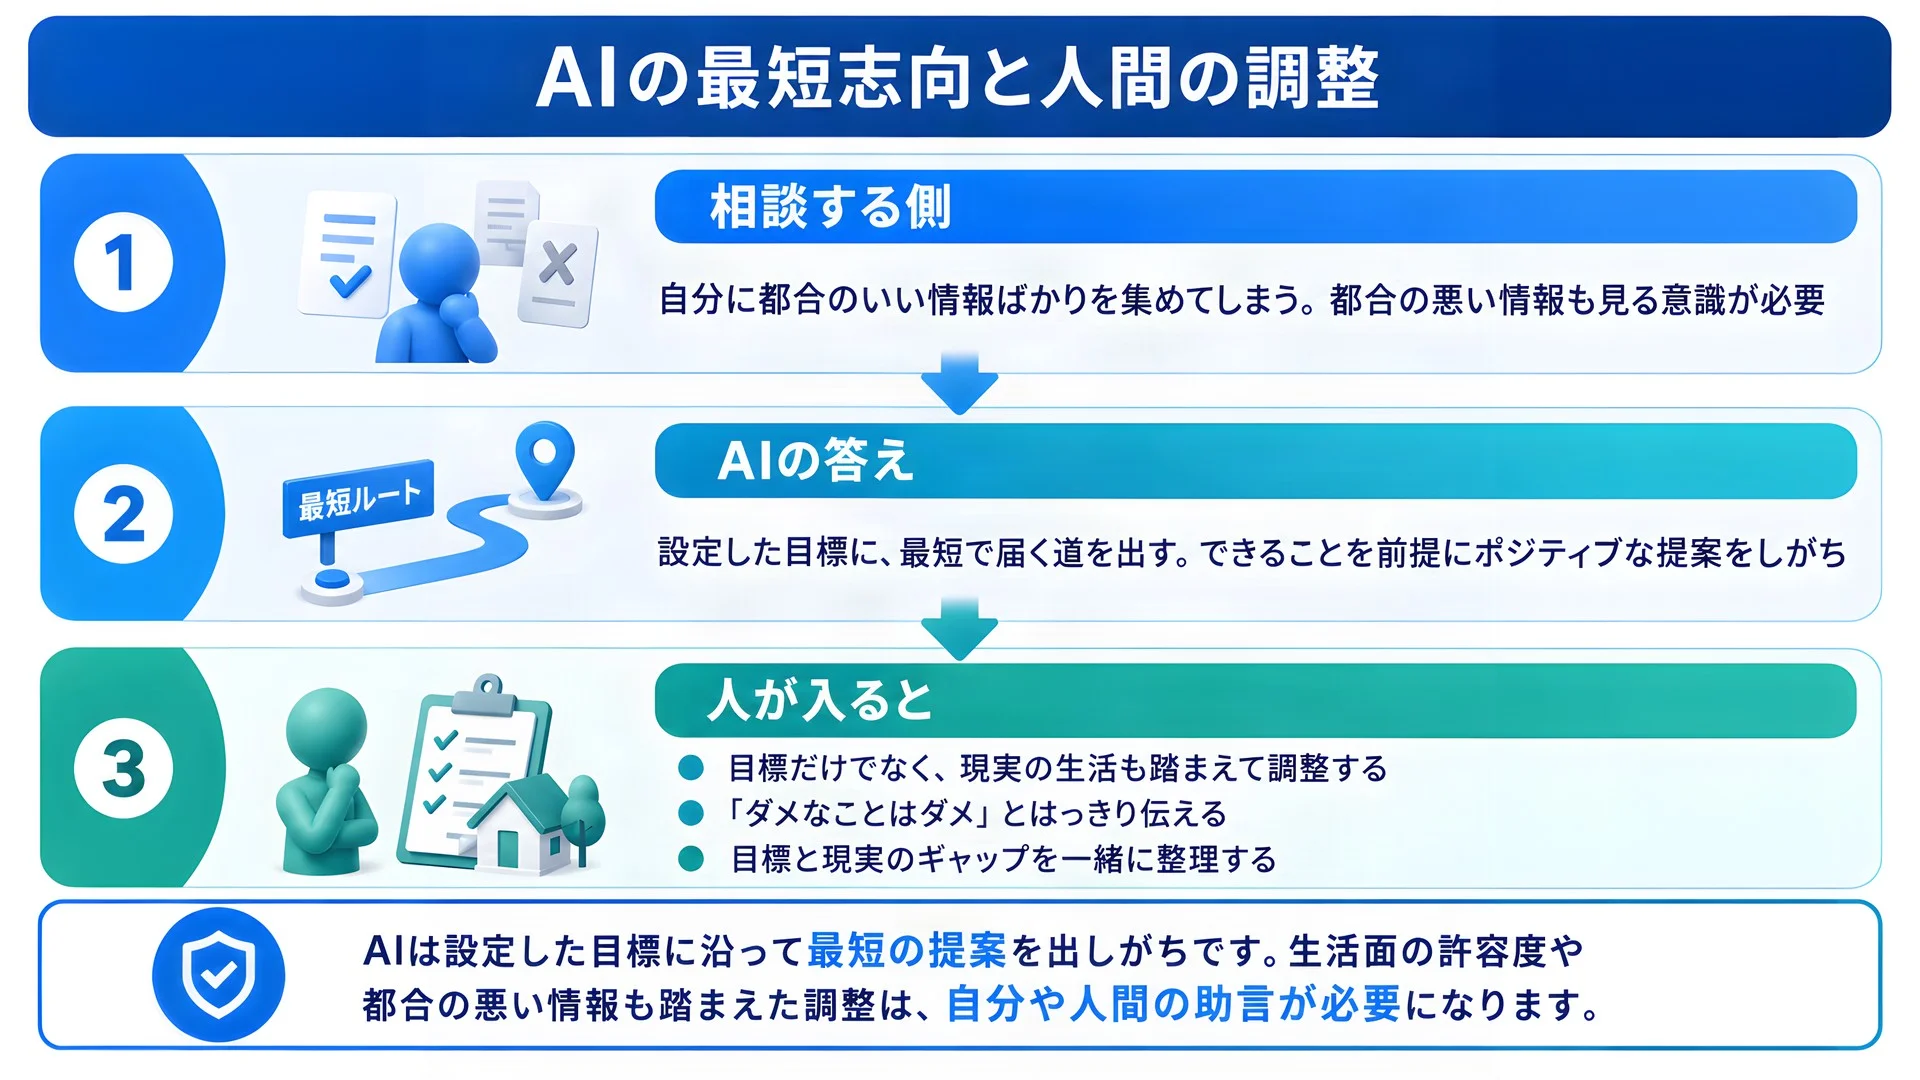
答えが揺れること以上に清水氏が問題視するのは、AIの受け答えの姿勢そのものです。
そこに、使う側の癖が重なります。人は自分に都合のいい情報のほうを集めてしまう、というのが清水氏の見立てです。
この2つが噛み合うと何が起きるか。清水氏が例に挙げたのは、FIRE(資産をつくって早期に退職し、勤労収入に頼らず暮らす生き方)を目指したいという相談でした。
人が相手なら、この一言で話は組み直されます。目標はFIREでも、本当に守りたいのは現在の生活のほうだった、と分かるからです。一方、目標だけを受け取ったAIは、その目標に最短で届く道を出そうとします。
お金の記事を読む前に確かめる3つのこと
生活者や編集者が、AIも使って作られたお金の記事を読むとき、最低限どこを見ればよいのか。清水氏が挙げたのは3つでした。
- ・その記事と自分の状況が、本当に同じかどうか
- ・記事の内容を全部真に受けたときに、重大な損失にならないか
- ・「こうすべき」と言い切っている記事ではないか
2つ目については、監修の仕事で目を通していた不動産投資の記事を例に挙げました。真に受けて始めてしまうと大きな損失が出かねない書き方になっていて、危ないと感じながら読んでいたそうです。3つ目の言い切りについては、こう話します。
そのうえで、AIに任せてよい範囲はどこまでか。清水氏の線引きは、複合的な前提条件が要るかどうか、でした。
そして清水氏は、専門家の役割がAIの外側にあるとは考えていません。顧客がまだ言葉にできていない希望を引き出し、それを正確にAIへ渡す——そういう立ち位置がありうると話します。
なお、実際に人に相談するとなったとき、その相手が信用できるかどうかをどう見極めるかは、別記事「「FPは誰でも名乗れる」CFP®認定者が語る相談相手の選び方」で伺っています。
AIの答えが正しいかどうかは、多くの場合、答えだけを眺めていても分かりません。清水氏の話から見えてくるのは、確かめるべき場所が答えの手前にあるということです。参照しているのはいつの情報か、その記事の前提は自分の状況と同じか、そして都合の悪い情報を自分が飛ばしていないか。この3つを通したうえで残る疑問は、たいてい、前提を一緒に整理してもらったほうが早い種類の疑問です。
取材日:2026年8月20日
写真:ご本人提供(プロフィール)/本文写真は取材時のZoom画面より
この記事を書いた人
編集プロダクション雨輝
2014年創業。取材・執筆、編集、校正・校閲、ファクトチェックなど、コンテンツ制作を幅広く手がける編集プロダクション。正確性と信頼性を重視し、専門家への取材や一次情報の確認を通じた、質の高い情報発信に取り組んでいる。https://amaterupro.jp/